Approvato il 28.03.2025 un decreto legge che differisce i termini per la stipula delle polizze catastrofali. Per le imprese di medie dimensioni rinvio per l’adozione della polizza al 1 ottobre 2025. Per le piccole e microimprese ci sarà tempo per regolamentare sino al 01 gennaio 2026
Il cd Correttivo ter, D. Lgs. 13 settembre 2024, n. 136 , recante disposizioni integrative e correttive al Codice della crisi e dell’insolvenza, pubblicato nella Gazzetta Ufficiale n. 227 del 27 settembre 2024 ed entrato in vigore il giorno successivo, ha introdotto novità in materia di composizione negoziata. Il Correttivo ter si applica alle composizioni negoziate pendenti al 28.09.2024 e a quelle successivamente instaurate. Le disposizioni, invece, che disciplinano la formulazione di proposte transattive alle agenzie fiscali e all’Agenzia delle entrate-riscossione (nuovo comma 2 bis dell’art. 23 CCII) si applicano, per espressa previsione dell’art. 56, comma 2 del Decreto, alle trattative avviate con istanza depositata successivamente alla data della sua entrata in vigore. Modifiche apportare al Codice della Crisi e dell’insolvenza (CCII): Accesso alla composizione negoziata (requisiti) - Art. 12 CCII ; Requisiti per esperto ed individuazione del profilo professionale da parte dei soggetti deputati alla nomina dell’esperto - Art. 13 CCII ; Figura degli esperti (su incompatibilità ovvero ruolo degli esperti per parere e conduzione delle trattative); Posizione delle banche e degli intermediari finanziari (anche per comunicazione dell’eventuale sospensione o revoca delle linee di credito disposte dall’istituto bancario) - Art. 16 CCII ; Molti aspetti: Documentazione allegata all’istanza di accesso alla composizione; Doveri dell’imprenditore nello svolgimento delle trattative; Condizioni di revoca dell’esperto; Condizioni e modalità di proroga; Relazione finale dell’esperto; Iscrizioni nel registro delle imprese - Art. 17 CCII ; Misure protettive e cautelari – per risolvere criticità relative all’applicabilità o meno ai creditori bancari della previsione di cui all’art. 18, comma 5, CCII - Art. 18 CCII , nonché relativamente alle disposizioni processuali – Art. 19 CCII ; Autorizzazioni concesse su richiesta dell’imprenditore dal Tribunale - Art. 22 CCII ; Conclusione delle trattative e consequenziali soluzioni percorribili dalle parti - Art. 23 CCII ; Misure premiali di natura fiscale, integrandole con le disposizioni introdotte ad opera del d.l. n. 13/2023 e relative alla maggiore rateizzazione del debito fiscale (fino a 120 rate in caso di comprovata e grave situazione di difficoltà dell’impresa) nonché con alcune previsioni recanti ulteriori agevolazioni fiscali, anche in materia di detrazioni IVA - Art. 25 bis CCII ; Compenso dell’esperto - Art. 25 ter CCII ; Limiti di accesso alla composizione negoziata, chiarendo che l’accesso alla composizione è precluso solo nei casi in cui l’imprenditore abbia già presentato una domanda di accesso agli strumenti di regolazione della crisi e dell’insolvenza (concordato preventivo, accordi di ristrutturazione e PRO), mentre non opera in pendenza di una domanda di apertura della liquidazione giudiziale - Art. 25 quinquies CCII .
L’Organismo del codice della Crisi di Perugia ha emanato un vademecum che contiene una elencazione dei compiti e degli adempimenti cui sono tenuti i gestori della crisi dall’inizio al termine della procedura. Si aggiunge quindi un altro organismo che ha deciso di dotarsi di un regolamento per guidare i professionisti nella gestione delle procedure.
La Corte Costituzionale , con la s entenza n. 33/2025 del 21.03.2025 , ha stabilito e anche le persone singole potranno adottare minori stranieri residenti all’estero in situazione di abbandono. Per i Giudici delle Leggi, anche “ la persona singola è idonea a garantire al minore un ambiente stabile e armonioso ” , anche considerando l’attuale contesto giuridico-sociale caratterizzato da una significativa riduzione delle domande di adozione. La Corte ha quindi dichiarato costituzionalmente illegittimo l’articolo 29-bis, comma 1, della legge numero 184 del 1983 –che regola in Italia adozione e affido - nella parte in cui non include le persone singole fra coloro che possono adottare un minore straniero residente all’estero, restando ferma l’applicabilità alla persona singola delle restanti previsioni di cui all’art. 6 della legge n. 184 del 1983, dovendo quindi (l’aspirante) adottante persona singola rispondere agli altri requisiti, non incompatibili con il suo stato libero, che attengono all’età e al suo « essere affettivamente idone [o] e capac [e] di educare, istruire e mantenere i minori che intend [a] adottare» (comma 2 del citato art. 6) , venendo al minore adottato dalla persona singola riconosciuto l’unico stato di figlio, di cui all’art. 315 cod. civ.. Ciò, infatti, non può prescindere dall’accertamento in concreto operato dal Giudice circa l’idoneità affettiva dell’aspirante adottante e circa la sua capacità di educare, istruire e mantenere il minore, tenendo anche conto della rete familiare di riferimento dell’aspirante genitore, al fine di garantire il minore adottato. Trattasi di una novità epocale, che avrà impatti di rilievo anche nel mondo del lavoro; basti pensare che i single adottanti potranno godere di tutte le norme a sostegno della genitorialità che fino ad ora erano fruite principalmente delle donne, scardinando quindi i bias di genere. Un ulteriore passo verso la parità?
Con il messaggio n. 4479/2024, l’INPS ha fornito le istruzioni per la presentazione della domanda, che permette, ai sensi dell’art. 5 della L. 162/2021, un esonero dal versamento dell’1% dei contributi previdenziali, nel limite massimo di 50.000 euro annui, a favore dei datori di lavoro privati che siano in possesso della Certificazione della parità di genere.
Scade il 31 marzo 2025 il termine per ottenere il riconoscimento del credito di imposta per le parti che hanno esperito una procedura di mediazione conclusa nel 2024. Le domande vanno presentate sulla piattaforma digitale del Ministero di Giustizia.
Il 21 febbraio, il Parlamento ha convertito in legge n. 15 del 2025 il cosiddetto decreto “mille-proroghe” (decreto-legge n. 202 del 2024) e ha introdotto una modifica del testo dell’art. 19 quater del D.Lgs. n. 62 del 2024 prolungando il periodo di sperimentazione, che sarà dunque di 24 mesi e non di 12 mesi con rinvio quindi anche della data di entrata in vigore della riforma a regime che slitterà al 1° gennaio 2027. L’INPS, con il messaggio n. 766 del 3 marzo 2025, illustra le ulteriori novità introdotte nella riforma dell’accertamento della disabilità introdotte dal d.l. 202/2024, convertito dalla legge 15/2025. In particolare, a partire dal 30 settembre 2025 , le attività di sperimentazione sono estese alle seguenti province : Alessandria, Aosta, Genova; Isernia; Lecce; Macerata; Matera; Palermo; Teramo; Vicenza; Provincia Autonoma di Trento.
Con la pubblicazione in GU n. 52 del 4 marzo 2025 è entrata ufficialmente in vigore la Legge 17 febbraio 2025, n. 21 , concernente “l'introduzione delle conoscenze di base in materia di sicurezza nei luoghi di lavoro nell'ambito dell'insegnamento dell'educazione civica.” La Legge 21/2025 modifica l’articolo 3 della Legge 92 del 20 agosto 2019 e si propone di sensibilizzare gli studenti sui temi della sicurezza nei luoghi di lavoro, nonché sui diritti e doveri dei lavoratori. L’obiettivo è promuovere una cultura della prevenzione e del rispetto delle normative. I principi fondamentali del diritto del lavoro, con particolare attenzione alla salute e sicurezza sul lavoro, verranno integrati nell’insegnamento dell’educazione civica. Per rendere l’apprendimento più efficace, si farà uso anche di testimonianze dirette di persone vittime di infortuni sul lavoro, così da offrire agli studenti un’esperienza educativa più concreta e coinvolgente. Le scuole potranno inoltre collaborare con enti, associazioni ed esperti specializzati in sicurezza sul lavoro per approfondire questi argomenti e fornire una formazione più completa.
La Corte di Appello di Napoli, con la sentenza n. 342 del 3 marzo 2025, ha stabilito che nel calcolo della retribuzione da corrispondere al dipendente durante le ferie non devono essere considerati i buoni pasto , poiché questi hanno una natura non retributiva. La pronuncia napoletana si discosta dalla recente ordinanza n. 25840 del 27 settembre 2024 con la quale la Corte di Cassazione aveva concluso per il diritto ai ticket mensa anche durante le ferie (vedasi nostra newsletter n. 27). La Corte di Appello di Napoli - pur richiamando i medesimi principi di diritto e la giurisprudenza comunitaria già citati dalla ordinanza della Cassazione – giunge ad una diversa conclusione. Secondo i Giudici Napoletani, la retribuzione ordinaria cui il lavoratore ha diritto durante le ferie, è costituita dalle voci retributive direttamente collegate all'esecuzione del lavoro e connesse alla posizione professionale e personale del lavoratore; i buoni pasto in quanto costituiscono un beneficio assistenziale , legato al rapporto di lavoro solo in modo occasionale, non sono quindi parte integrante della retribuzione ordinaria. Le diverse interpretazioni delle norme europee evidenziano un dibattito ancora aperto. Sarà interessante seguire le future pronunce.
Pubblicato in Gazzetta Ufficiale del 18 febbraio 2025il Decreto del Presidente della Repubblica del 13 gennaio 2025, n. 12 con cui è stata istituita la Tabella Unica Nazionale (T.U.N.) per il risarcimento del danno non patrimoniale per lesioni di non lieve entità (o macrolesioni) conseguenti alla circolazione dei veicoli a motore e dei natanti, nonché conseguenti all'attività dell'esercente la professione sanitaria e della struttura sanitaria o sociosanitaria, pubblica o privata. La T.U.N. sostituirà a partire dal 05.03.2025 le tabelle in precedenza utilizzate dai differenti Tribunali di merito con riferimento ai sinistri e agli eventi clinici verificatisi a partire dalla data di attuazione del Decreto. Il Decreto si compone di due allegati: 1) il primo fornisce i coefficienti da applicare per calcolare il valore economico del punto di invalidità, con una riduzione progressiva in relazione all’età del danneggiato; 2) il secondo riporta le tabelle relative al danno biologico e morale, con i valori corrispondenti per i diversi livelli di invalidità e per le diverse fasce di età. Il nuovo sistema, che prevede una formula uniforme, include anche la liquidazione per il danno temporaneo e del danno morale e costituisce uno strumento flessibile per il Giudice nella valutazione e nella personalizzazione del risarcimento dei danni.
Il Parlamento ha pubblicato, nella Gazzetta Ufficiale n. 45 del 24 febbraio 2025, la Legge 21 febbraio 2025, n. 15, di conversione, con modificazioni, del decreto-legge 27 dicembre 2024, n. 202, recante disposizioni urgenti in materia di termini normativi. Per quanto riguarda la materia lavoro, viene confermata la proroga al 31 dicembre 2025 dell’utilizzo della causale basata sulle « esigenze di natura tecnica, organizzativa o produttiva », che le parti (datore di lavoro e lavoratore) potranno apporre al contratto individuale di lavoro qualora la contrattazione collettiva non abbia individuato proprie causali all’avvio di contratti a tempo determinato.
“Recepimento della direttiva (UE) 2022/2555, relativa a misure per un livello comune elevato di cibersicurezza nell'Unione, recante modifica del regolamento (UE) n. 910/2014 e della direttiva (UE) 2018/1972 e che abroga la direttiva (UE) 2016/1148” ), pubblicato nella Gazzetta Ufficiale del 01.10.2024 n. 230” Oggetto Con il decreto legislativo 4 settembre 2024, n. 138, l’Italia ha recepito nell’ordinamento nazionale la direttiva (UE) 2022/2555 (“ NIS 2 ”) relativa a misure per un livello comune elevato di cybersicurezza nell'Unione. Le disposizioni normative prevedono specifici obblighi applicabili a tutti i soggetti che si riconoscono in uno dei settori previsti dalla nuova normativa e presentino i requisiti dimensionali previsti (>50 dipendenti e >10.000.000,00 € di fatturato annuo riferito al gruppo). Entro il 28 febbraio 2025 i soggetti privati a cui si applica la NIS2 avevano l’obbligo di registrarsi sulla piattaforma digitale dell’Autorità per la Cybersicurezza Nazionale ( ACN ). La registrazione si compone di tre fasi: il censimento del Punto di Contatto (soggetto destinatario delle comunicazioni con l’ACN), la sua associazione al soggetto NIS 2 e la compilazione della dichiarazione. La mancata registrazione è una violazione assistita da una sanzione amministrativa pecuniaria con un importo fino al 0.1% del fatturato annuo del soggetto obbligato. Ambito di applicazione Il decreto NIS2 si applica ai soggetti dei c.d. “settori ad alta criticità” e “altri settori critici” che superano i massimali per le piccole imprese ai sensi dell’articolo 2, paragrafo 2, dell’allegato alla Raccomandazione 2003/361/CE. L’art. 3, comma 2, del decreto NIS, testualmente riporta che “ il presente decreto si applica ai soggetti di cui all’allegato I e II, che superano i massimali per le piccole imprese ai sensi dell’articolo 2, paragrafo 2, dell’allegato alla raccomandazione 2003/361/CE ”. L’articolo 2, paragrafo 2, dell’allegato alla Raccomandazione 2003/361/CE stabilisce che “ nella categoria delle PMI si definisce piccola impresa un’impresa che occupa meno di 50 persone e realizza un fatturato annuo o un totale di bilancio annuo non superiori a 10 milioni di EUR ”. Dunque, si rinvengono criteri di calcolo dei dati delle imprese per l’assoggettamento alla normativa, ma nessuna disposizione sulla rilevanza – cumulativa o alternativa – degli effettivi e/o delle soglie finanziarie di un’impresa che si aggiunga a quanto previsto dall’articolo 2, paragrafo 2, della Raccomandazione 2003/361/CE A ciò si aggiunga che l’Agenzia per la Cybersicurezza Nazionale ha pubblicato la FAQ 2.3 - Sezione “ Ambito di applicazione ” -, fornendo un indirizzo interpretativo che integra il dettato normativo del Decreto NIS, rinviando anche alla Raccomandazione 2003/361/CE, ma discostandosi dai commi 2 e 4 del medesimo decreto, in quanto ritiene che gli elementi afferenti agli effettivi e alle soglie finanziarie di un’impresa non debbano intendersi come cumulativi (come visto sopra, da un’interpretazione del Decreto NIS in combinazione con la Raccomandazione 2003/361/CE), ma come criteri potenzialmente alternativi. La FAQ 2.3 infatti indica che: “(…) Se i valori dei parametri contabili sono superati entrambi, oppure se si supera anche solo il criterio del numero di effettivi, si ricade nella categoria di PMI superiore ”, chiarendo, a titolo esemplificativo, che “ un’organizzazione con meno di 10 occupati, un fatturato di almeno 50 milioni e un bilancio di almeno 43 milioni, ricade nella categoria delle grandi imprese ”. Ciò apparentemente genera contrasto interpretativo, che occorre superare di volta in volta, vagliando il caso concreto, tenendo a mente che le FAQ non sono fonti del diritto, né possono essere assimilate a strumenti di interpretazione autentica. Obblighi per le aziende Le aziende soggette alla Direttiva NIS2 devono adottare misure tecniche, organizzative e operative per ridurre il rischio di incidenti informatici garantendo la conformità alla normativa Le aziende devono implementare le misure tecniche e organizzative già in essere tenuto conto delle disposizioni in materia di privacy e sicurezza già vigenti, al fine di migliorarle e adeguarle al nuovo contesto di mercato
Per quanto tempo è lecito conservare le email di un dipendente dopo che il rapporto di lavoro è cessato? Come gestire correttamente questi dati? Una sentenza del Garante Privacy fa chiarezza sul tema: l’avvocato Carla Dehò ne ha parlato in una video-intervista ora online su 4clegal.com Il caso è emblematico: un'azienda conserva per tre anni email e log di accesso di un ex dipendente, utilizzandoli poi in una vertenza giudiziaria. Il risultato? Sanzione per violazione della privacy e controlli a distanza illeciti. Abbiamo ripercorso la vicenda analizzando le motivazioni del Garante, gli errori da evitare e le best practice per tutelare gli interessi aziendali. Il video completo è disponibile a questo link .
La legge di Bilancio 2025 (L. n. 207/2024) ha introdotto modifiche sulle regole di gestione dei rimborsi spese e delle trasferte effettuate dai lavoratori, soci, amministratori e collaboratori a partire dal 1° gennaio 2025. La modifica legislativa introduce la regola che solo il pagamento con strumenti tracciati comporterà per il lavoratore la garanzia dell’esenzione fiscale e previdenziale e per l’azienda la piena deducibilità fiscale. In attesa dei chiarimenti da parte dell’Agenzia delle Entrate, qui di seguito i principi alla base della modifica; in particolare: i rimborsi delle spese per vitto, alloggio, viaggio e trasporto effettuati mediante autoservizi pubblici non di linea (taxi, NCC), non concorrono alla formazione del reddito per il lavoratore solo qualora le spese stesse siano effettuate con versamento bancario o postale ovvero mediante altri sistemi di pagamento previsti dall’articolo 23, D.Lgs. n. 241/1997 (carte di debito, di credito e prepagate, assegni bancari e circolari); I rimborsi analitici relativi alle spese sostenute per le trasferte dei dipendenti relative a prestazioni alberghiere, somministrazione di alimenti e bevande, viaggio e trasporto effettuati mediante autoservizi pubblici non di linea, potranno essere deducibili ai fini IRES sempre qualora effettuati mediante pagamenti tracciabili; Viene inoltre prevista l’esenzione delle spese di viaggio e trasporto che, qualora documentate e comprovate, non solo alle trasferte fuori del territorio comunale ma anche a quelle effettuate entro il territorio comunale. E’ necessario quindi per le aziende adottare nuove politiche e strumenti per uniformarsi alle nuove disposizioni al fine di agevolare entrambe le parti nella delle spese relative agli spostamenti lavorativi.
In data 24.02.2025 l’INPS ha pubblicato il Rendiconto di genere che fotografa una situazione ancora molto preoccupante della condizione femminile in Italia. Infatti, benché le donne risultino più istruite, rappresentando il 52,6% dei diplomati e il 59,9% dei laureati, emerge una disparità salariale che rende evidente quanto sia ancora lungo il cammino verso la parità di genere e quanto il genere femminile si trovi a dover coniugare ancora troppo faticosamente vita familiare e vita lavorativa. Ecco i dati più salienti evidenziati per l’anno 2023: Gendergap di 17,9 punti percentuali: il tasso di occupazione femminile si è attestato al 52,5%, quello degli uomini al 70,4%; Tasso occupazione femminile pari solo al 42,3% sul totale della popolazione; Instabilità occupazionale prevalentemente femminile: solo il 18% delle assunzioni di donne sono a tempo indeterminato, contro il 22,6% degli uomini; Tipologia di contratto di lavoro: le assunzioni a tempo indeterminato delle donne sono il 36,1% contro il 63,1% degli uomini, mentre per i contratti a termine la situazione è più paritaria: 43,8% delle donne contro il 56,2% degli uomini; Maggior ricorso al contratto part time: il 64,4% delle lavoratrici sceglie l’orario ridotto e anche il part time involontario è prevalentemente femminile; Stipendi inferiori per le lavoratrici di oltre 20 punti percentuali rispetto agli uomini; Ruoli dirigenziali: solo il 21,1% della popolazione femminile ricopre questo ruolo e solo il 32,4% di esse appartiene alla categoria di Quadro; Congedo parentale utilizzato dalle lavoratrici madri per un numero di giornate pari a 14,4 milioni, a fronte di appena 2,1 milioni di giornate fruite dai lavoratori padri; Pensioni di anzianità e di invalidità femminili inferiori del 25,5% e del 32% rispetto agli uomini, mentre nelle pensioni di vecchiaia il divario raggiunge addirittura il 44,1%.
La legge di Bilancio 2024 ha previsto l’obbligo per le imprese produttive (di tutte le dimensioni e categorie, salvo alcune eccezioni per il settore dell’agricoltura) di stipulare entro il 31 marzo 2025 una copertura assicurativa contro i rischi catastrofali (sismi, alluvioni, inondazioni ed esondazioni). Il Decreto Milleproroghe ha spostato il termine previsto per il 31.12.2024 al prossimo 31.03.2025, nell’attesa del Regolamento Interministeriale. Il Decreto attuativo è in attesa della pubblicazione sulla Gazzetta Ufficiale (verosimilmente prevista per fine del corrente mese di febbraio 2025). La Legge prevede che una copertura assicurativa sulle catastrofi naturali è condizione per accedere ad incentivi, ad aiuti o a garanzie pubbliche, anche quelli su prestiti erogate dal fondo per le Piccole Medie Imprese.
Lo scorso 30 gennaio 2025 è entrata in vigore la Direttiva UE 2025/25 - recante la modifica delle Direttive 2009/102/CE e (UE) 2017/1132 per quanto concerne l’ulteriore ampliamento e miglioramento dell’uso di strumenti e processi digitali nel diritto societario -, che ha l’obiettivo di incentivare la trasparenza dei documenti, delle informazioni e degli atti delle società di capitali e delle società di persone commerciali, mediante l’utilizzo di strumenti e processi digitali nel diritto societario, in modo tale da poterli utilizzare garantendo un elevato livello di accuratezza e affidabilità, sia nel mercato interno sia in situazioni transfrontaliere (si suggerisce per esempio che sia essenziale rendere disponibili più informazioni sulle società in tutta l’Unione Europea e garantire che tali informazioni siano comparabili e più facilmente accessibili, essendo opportuno basarsi sulle informazioni sulle società già presenti nei registri nazionali, rendere tali informazioni disponibili a livello dell’Unione Europea attraverso il sistema di interconnessione dei registri, nonché fornire accesso a più informazioni sia nei registri nazionali che attraverso il sistema di interconnessione dei registri. Si prevede, come ulteriore esempio, l’applicazione del principio “ una tantum ” per la richiesta di informazioni societarie, utilizzando quelle già presenti a sistema. Si prevende, come altro esempio, il rilascio del certificato di società UE, che contiene tutte le informazioni relative alla società, con possibilità di ottenerlo dal registro su richiesta presentata per via elettronica o su supporto cartaceo). Ciò mediante la previsione da parte degli Stati membri di alcuni controlli preventivi – di tipo amministrativo, giudiziario o notarile, o una loro combinazione, nel rispetto degli ordinamenti giuridici e delle tradizioni giuridiche degli Stati membri, compresi i registri delle imprese che sono autorità amministrative o giudiziarie -, con la previsione di obbligatorietà di tali controlli, non solo per la costituzione interamente online di società, ma anche per qualsiasi altra forma di costituzione di società. Analogamente, la Direttiva UE prevede che tali controlli dovrebbero essere effettuati negli Stati membri che consentono ancora il ricorso ad altri metodi di presentazione oltre alla presentazione online, in modo da sottoporre tutte le informazioni iscritte nel registro allo stesso livello di controlli, adattando tali controlli e altri requisiti alle caratteristiche specifiche di altre forme di costituzione di società (per esempio, i modelli online sono utilizzati dai richiedenti solo nell’ambito della procedura per la costituzione interamente online di società). Nella Direttiva UE si prevede l’opportunità di effettuare un controllo di legalità dell’atto costitutivo della società, del suo statuto (se quest’ultimo forma oggetto di atto separato) e di qualsiasi modifica di tali documenti, trattandosi dei documenti più importanti riguardanti una società. La Direttiva suggerisce agli Stati membri di prevedere controlli elettronici pubblici complementari sull’identità, la capacità giuridica e la legalità (per l’identificazione corretta e sicura dei fondatori e degli amministratori della società, nonché per la verifica della loro capacità giuridica), che potrebbero includere controlli pubblici audiovisivi a distanza dell’identità, compresi controlli elettronici delle foto d’identità. La Direttiva ricorda come sia opportuno istituire una procura digitale dell’UE, che dovrebbe basarsi su un modello comune europeo multilingue che le società possono decidere di utilizzare per autorizzare una persona a rappresentare la società in procedure specifiche aventi una dimensione transfrontaliera e rientranti nell’ambito di applicazione della presente direttiva. La Direttiva, al fine di garantire che tutti i cittadini dell’Unione Europea possano beneficiare dei vantaggi derivanti dalla messa a disposizione di un maggior numero di informazioni sulle società nei registri delle imprese, reputa essenziale che tali informazioni siano fornite alle persone con disabilità in formati accessibili.
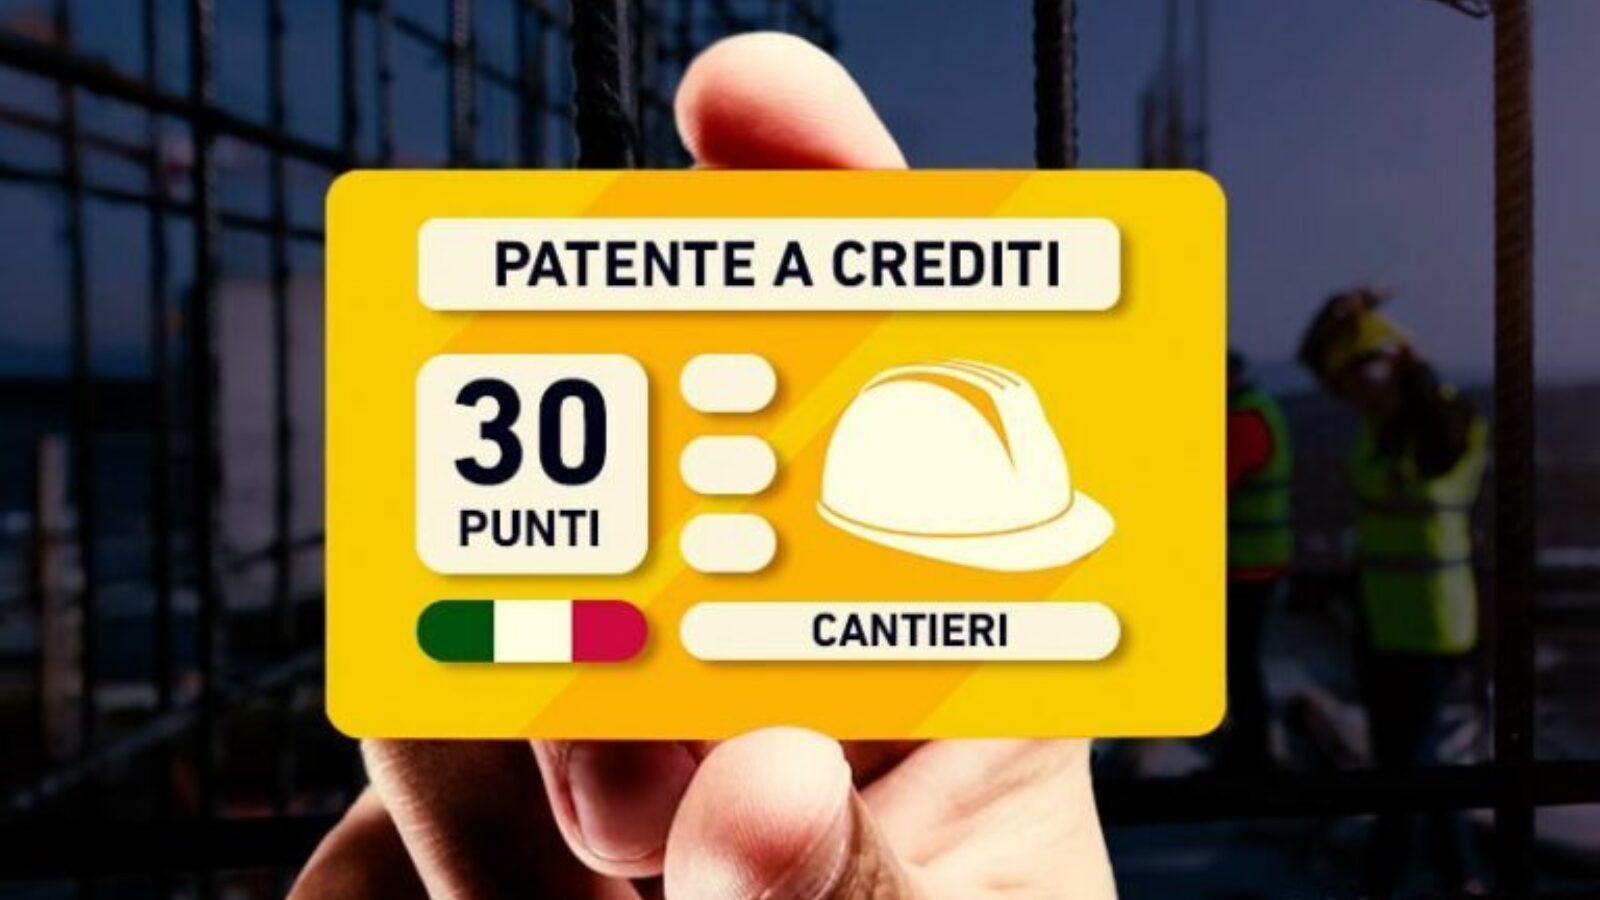
L’Ispettorato Nazionale del Lavoro (INL) ha aggiornato, al 2 febbraio 2025 , le FAQ sulla Patente a crediti . La patente a crediti in edilizia, introdotta come strumento normativo innovativo, rappresenta un sistema di qualificazione per imprese e lavoratori autonomi che operano nei cantieri temporanei o mobili. L’obiettivo è quello di assicurare maggiori livelli di sicurezza sul lavoro, attraverso La patente a crediti in edilizia, introdotta come strumento normativo innovativo, rappresenta un sistema di qualificazione per imprese e lavoratori autonomi che operano nei cantieri temporanei o mobili. L’obiettivo principale è garantire livelli più elevati di sicurezza sul lavoro, promuovendo il rispetto delle norme con riconoscimento di un sistema di accumulo e decurtazione di crediti per i soggetti che le rispettano. Ispettorato Nazionale del Lavoro (INL) ha pubblicato il 17 gennaio 2025 un aggiornamento delle indicazioni già fornite con la circolare n. 4/2024 per fornire ulteriori chiarimenti su diverse questioni pratiche emerse con l’applicazione delle normative vigenti.
Nei giorni scorsi si è molto parlato del Disastro Aereo avvenuto a Washington D.C., a seguito della collisione tra un volo di linea ed un elicottero militare. Le responsabilità del grave incidente non sono state ancora accertate ma il Presidente Trump ha già pronunciato la sua sentenza: la colpa è delle persone con disabilità, fisiche e psichiche, che sono state assunte grazie al piano di inclusione (DEI) attuato dalle Presidenze Obama e Biden. Secondo il Presidente Trump, l’inclusione di persone con disabilità nel contesto lavorativo avrebbe fatto diminuire lo standard qualitativo del servizio aereo che dovrà, a suo dire, da oggi in poi essere affidato solo a geni, talentuosi, senza alcuna disabilità. Nemmeno una parola alle gravi inefficienze del sistema di controllo dei voli aerei (pare che sul posto di lavoro vi fosse un numero inadeguato di risorse umane rispetto alle specifiche esigenze), nemmeno un progetto concreto per risolverle. Inaccettabile poi il richiamo al buon senso, in quanto proprio questo dovrebbe far comprendere come l’errore umano prescinde dalle caratteristiche della persona e l’essere genio non è garanzia di perfezione. È invece evidente che, per finalità strettamente politiche, si è preferito colpire i più deboli, dimenticando pilastri normativi e fondamentali conquiste sociali . Ricordiamo che il processo di inclusione della persona con disabilità è: iniziato con la Dichiarazione Universale dei Diritti Umani del 1948 che ha sancito i principi di pari dignità e pari diritti e il divieto di discriminazione; articolato nella Dichiarazione delle Nazioni Unite sui diritti delle persone disabili del 1975, che ha evidenziato la necessità di prevenire le invalidità fisiche e mentali, e di aiutare i portatori di handicap a sviluppare le loro attitudini nei più disparati campi d'attività, nonché a promuovere, nella misura più ampia possibile, la loro integrazione in una vita sociale normale; proseguito con l’ADA ( Americans with Disabilities Act ) del 1990 che proibisce la discriminazione basata sulla disabilità; e affermato nel 2006 dalla Convenzione ONU sui Diritti delle Persone con Disabilità volta a promuovere, proteggere e assicurare il pieno ed uguale godimento di tutti i diritti e di tutte le libertà da parte delle persone con disabilità. L’inclusione è anche richiamata dalla Agenda 2030 che, per il raggiungimento dei 17 obiettivi per lo sviluppo sostenibile, indica il principio cardine che “no one will be left behind” . Affermare il contrario significherebbe non solo interrompere un percorso di crescita sociale, ma anche fare marcia indietro sul riconoscimento dei diritti. La gravità delle affermazioni è data non solo dalla paventata ghettizzazione delle persone con disabilità, a prescindere dalle capacità delle stesse (Stephen Hawking era sia un genio sia una persona con disabilità), ma anche dalla promessa esclusione lavorativa di tutti coloro che non siano l’eccellenza; la paura dell’isolamento potrebbe portare i più fragili a nascondere la loro situazione personale , ove possibile, mettendo anche a repentaglio la salute, propria, di colleghi, dell’impresa. Non dimentichiamo che le procedure di inclusione prevedono un collocamento mirato della persona con disabilità attraverso un percorso complesso che parte dalla valutazione delle capacità lavorative e delle competenze professionali del disabile, dalle necessità e possibilità di inserimento nell’impresa (valutando la struttura aziendale e le mansioni possibili), e dalle azioni opportune per garantire la salute e sicurezza della persona con disabilità, al fine di consentire l’inserimento nella posizione occupazionale migliore, anche con l’ausilio di ragionevoli accomodamenti , che consentono di, o aiutano a, eliminare le barriere di diversa natura che ostacolano la piena ed effettiva partecipazione delle persone con disabilità alla vita professionale su base di uguaglianza con gli altri lavoratori. È pertanto necessario abbattere i preconcetti e proseguire nella opera di sensibilizzazione attraverso una corretta informazione e formazione sulle modalità di inserimento del lavoratore con disabilità nel mondo del lavoro. We resolve, between now and 2030, to end poverty and hunger everywhere; to combat inequalities within and among countries; to build peaceful, just and inclusive societies; to protect human rights and promote gender equality and the empowerment of women and girls; and to ensure the lasting protection of the planet and its natural resources. We resolve also to create conditions for sustainable, inclusive and sustained economic growth, shared prosperity and decent work for all, taking into account different levels of national development and capacities. As we embark on this great collective journey, we pledge that no one will be left behind . https://sdgs.un.org/2030agenda
Chiarite le regole sull'utilizzo di carte di debito concesse ai dipendenti per fringe benefits nell’ambito di piani di welfare aziendale. Con la risposta ad interpello n. 5/2025 l’Agenzia delle Entrate fornisce un quadro chiaro per l’utilizzo di questi strumenti in conformità alla normativa fiscale vigente. Qui di seguito una sintesi Criteri per il riconoscimento come voucher cumulativo: La carta deve essere nominativa, non cedibile a terzi, e vincolata a un budget figurativo non monetizzabile. Deve essere utilizzabile esclusivamente presso esercenti convenzionati per beni o servizi definiti dal datore di lavoro. L’importo complessivo deve rispettare i limiti normativi sui fringe benefits: 1.000 euro per il 2025 (elevato a 2.000 euro per dipendenti con figli a carico). Se il limite viene superato, l’intero importo concorre a formare reddito da lavoro dipendente. Conseguenze fiscali: Se rispetta i criteri di cui sopra, la carta costituisce un valido documento di legittimazione ai sensi dell’art. 51, c. 3-bis del TUIR. Il datore di lavoro non è tenuto ad applicare la ritenuta d’acconto in busta paga. Viene confermato che l'uso di un budget figurativo assicura tracciabilità e previene usi impropri, come già espresso nella Circolare n. 28/E del 2016 e nella risposta n. 273/2019. La posizione favorevole dell’Agenzia delle Entrate garantisce un quadro chiaro per l’utilizzo di questi strumenti in conformità alla normativa fiscale vigente.
Pubblicato in Gazzetta Ufficiale, Serie Generale, n. 6 del 09 gennaio 2025, il decreto del Ministero delle imprese e del made in Italy del 06 novembre 2024, n. 215 , con il Regolamento sui criteri di svolgimento delle procedure di risoluzione stragiudiziale in ambito assicurativo (anche noto come arbitro assicurativo). Il Regolamento, in particolare: determina i criteri di svolgimento delle procedure di risoluzione stragiudiziale delle controversie con la clientela relative alle prestazioni e ai servizi assicurativi derivanti dai contratti di assicurazione definisce i criteri di composizione dell’organo decidente chiarisce la natura delle controversie trattate dai sistemi di cui all’art. 187.1 del D. Lgs. 209/2005 (codice delle assicurazioni private) incarica IVASS, entro quattro mesi dall’entrata in vigore del regolamento di adottare disposizioni tecniche e attuative di dettaglio (l’operatività dell’arbitro assicurativo verrà dichiarata da IVASS con proprio provvedimento dopo l’emanazione dei provvedimenti attuativi). Le controversie rimesse all’arbitro assicurativo Vi rientrano le controversie derivanti da un contratto di assicurazione, ad oggetto l’accertamento di diritti, anche risarcitori, obblighi e facoltà inerenti alle prestazioni e ai servizi assicurativi o l’inosservanza delle regole di comportamento previste dal Titolo IX, Capo II, sezione IV, Capi III, III-bis e III-ter del codice delle assicurazioni inerenti all’esercizio dell’attività di distribuzione assicurativa. La domanda può avere ad oggetto anche la corresponsione di una somma di denaro purché non superi i seguenti importi: per le controversie relative a contratti di assicurazione sulla vita ai sensi dell’art. 2, c. 1, del codice delle assicurazioni: euro 300.000,00 se la controversia riguarda i contratti del ramo I (assicurazioni sulla durata della vita umana) e le prestazioni oggetto del contratto siano dovute soltanto in caso di decesso euro 150.000,00 se la controversia riguarda i contratti del ramo I, fermo quanto previsto dal n. 1), e i contratti degli altri rami vita per le controversie relative a contratti di assicurazione contro i danni ai sensi dell’art. 2, c. 3 del codice delle assicurazioni: euro 2.500,00 se la controversia riguarda il diritto al risarcimento del danno per responsabilità civile ed è promossa dal terzo danneggiato titolare di azione diretta nei confronti dell’impresa di assicurazione del responsabile. Su tali controversie l’arbitro assicurativo decide ai sensi dell’art. 11, c. 5 euro 25.000,00 in tutti gli altri casi. Sono escluse: le controversie riguardanti i sinistri gestiti dal fondo di garanzia delle vittime della caccia e della strada le controversie di cui al comma 1 relative a fattispecie rimesse alla competenza della CONSAP le fattispecie di cui all’art. 1, c. 1, lett. r), del codice delle assicurazioni (ovvero i grandi rischi)
L’Ispettorato Nazionale del Lavoro (INL), con la nota n. 579/2025 , ha aggiornato le istruzioni operative per la gestione delle assenze ingiustificate, alla luce delle novità introdotte dall’articolo 19 della Legge 203/2024, nota come Collegato Lavoro . La nuova normativa punta a semplificare le procedure per i datori di lavoro, introducendo le dimissioni per fatti concludenti che finora la giurisprudenza prevalente aveva negato. L’obiettivo è quello di sollevare le imprese dagli oneri burocratici (uno per tutti il ticket di licenziamento) e dalle complicazioni del licenziamento disciplinare, valorizzando l’assenza prolungata come un comportamento che dimostra implicitamente la volontà del lavoratore di interrompere il rapporto. Cosa cambia con la nuova norma? La disciplina, che integra l’articolo 26 del Decreto Legislativo 151/2015, consente al datore di lavoro di sciogliere il rapporto in caso di assenza ingiustificata prolungata oltre i termini previsti dal contratto collettivo nazionale di lavoro (CCNL) o, in mancanza, per più di 15 giorni consecutivi. La procedura: comunicazioni, verifiche e risoluzione Il datore di lavoro deve notificare l’assenza ingiustificata all’INL, preferibilmente tramite PEC (il modello al seguente link Modello-comunicazione-art.-26-comma-7-bis-D.Lgs_.-n.-151-2015.docx ). La comunicazione deve includere tutte le informazioni disponibili, i dati personali e i recapiti del dipendente. Il datore di lavoro può procedere con la cessazione del rapporto attraverso il sistema UNILAV una volta inviata la comunicazione all’Ispettorato. L’Ispettorato, di contro, ha 30 giorni di tempo per effettuare verifiche, che possono comprendere il contatto diretto con il lavoratore, interviste con altri dipendenti o altri accertamenti utili. Il Lavoratore opporsi alla risoluzione dimostrando di non essere stato in grado di comunicare i motivi della sua assenza per cause di forza maggiore o per responsabilità del datore di lavoro. In caso di dichiarazioni false o inadempienze gravi da parte dell’azienda, l’Ispettorato può annullare la risoluzione o riqualificare le dimissioni tacite in dimissioni per giusta causa.