Prassi
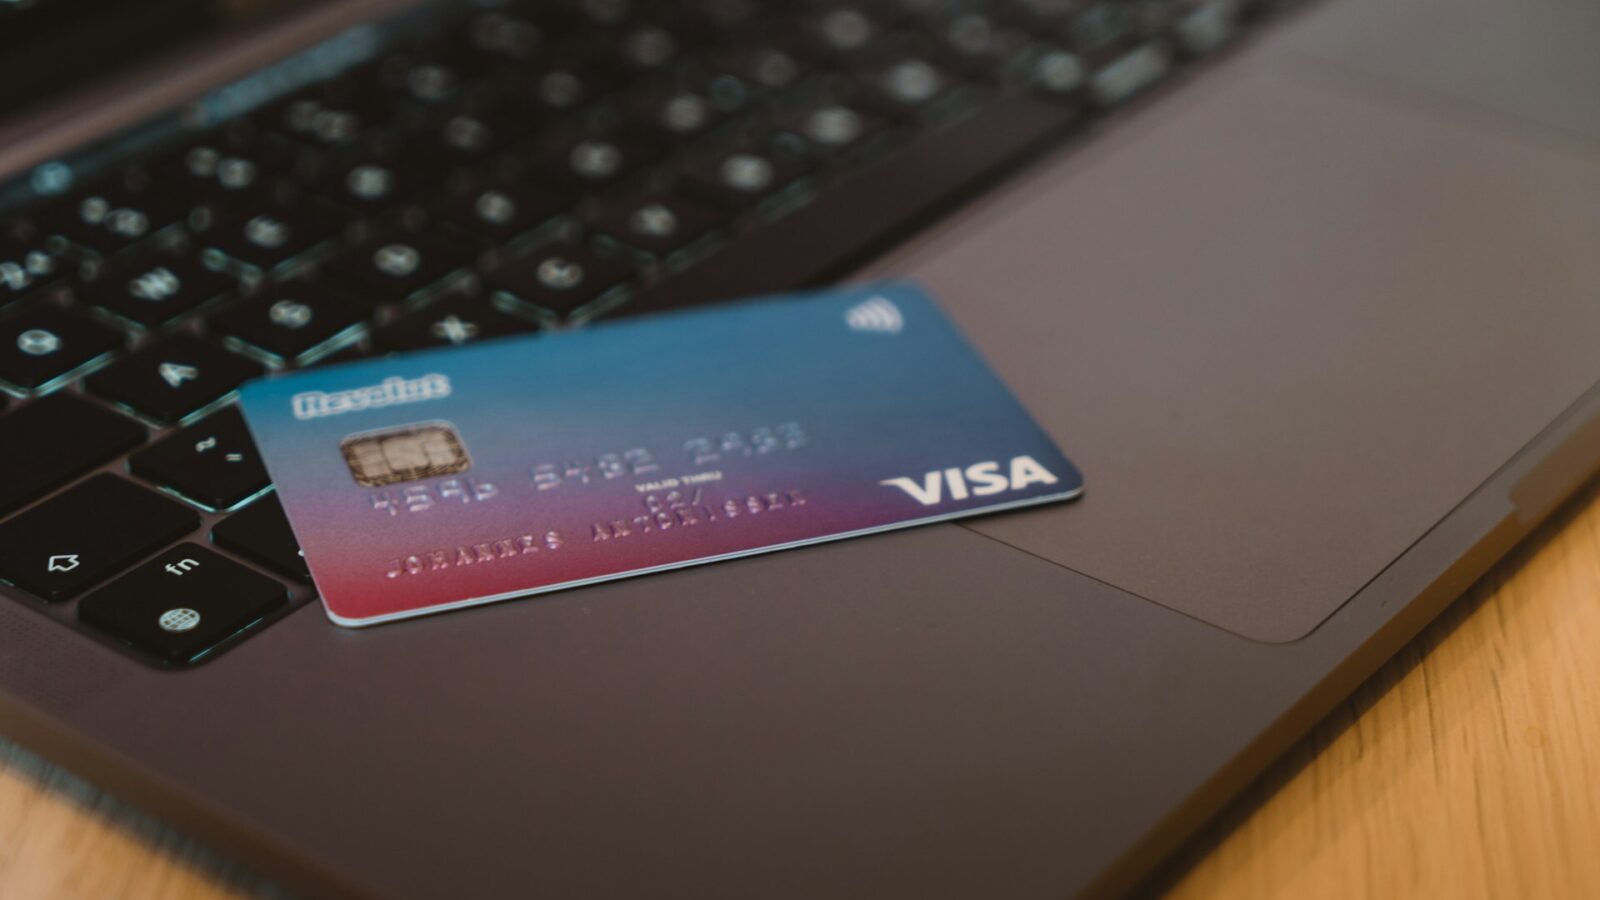
Foto di CardMapr.nl su Unsplash
Chiarite le regole sull'utilizzo di carte di debito concesse ai dipendenti per fringe benefits nell’ambito di piani di welfare aziendale.
Con la risposta ad interpello n. 5/2025 l’Agenzia delle Entrate fornisce un quadro chiaro per l’utilizzo di questi strumenti in conformità alla normativa fiscale vigente.
Qui di seguito una sintesi
Criteri per il riconoscimento come voucher cumulativo:
- La carta deve essere nominativa, non cedibile a terzi, e vincolata a un budget figurativo non monetizzabile.
- Deve essere utilizzabile esclusivamente presso esercenti convenzionati per beni o servizi definiti dal datore di lavoro.
- L’importo complessivo deve rispettare i limiti normativi sui fringe benefits:
- 1.000 euro per il 2025 (elevato a 2.000 euro per dipendenti con figli a carico).
- Se il limite viene superato, l’intero importo concorre a formare reddito da lavoro dipendente.
Conseguenze fiscali:
- Se rispetta i criteri di cui sopra, la carta costituisce un valido documento di legittimazione ai sensi dell’art. 51, c. 3-bis del TUIR.
- Il datore di lavoro non è tenuto ad applicare la ritenuta d’acconto in busta paga.
Viene confermato che l'uso di un budget figurativo assicura tracciabilità e previene usi impropri, come già espresso nella Circolare n. 28/E del 2016 e nella risposta n. 273/2019.
La posizione favorevole dell’Agenzia delle Entrate garantisce un quadro chiaro per l’utilizzo di questi strumenti in conformità alla normativa fiscale vigente.