In data 19 novembre 2024 è stato rinovato il CCNL per i dipendenti di aziende metalmeccaniche artigiane. L'accordo avrà decorrenza dal 1° gennaio 2023 e scadenza il 31 dicembre 2026. Qui di seguito le principali novità: incremento complessivo dei minimi salariali del 14,8%, che mira a contrastare l'inflazione e a sostenere il potere d'acquisto dei lavoratori. Per esempio, i lavoratori del settore ora beneficeranno di un incremento salariale di circa € 216; riconoscimento dello scatto di anzianità anche per gli apprendisti; aumento delle ore di formazione da 8 a 16; rinnovate anche le politiche di flessibilità lavorativa, potenziando il sistema della banca delle ore e la flessibilità dell'orario multi-periodale, per rispondere meglio alle esigenze produttive; introdotte nuove categorie professionali, che includono ruoli come il responsabile tecnico subacqueo e il supervisore subacqueo, per adeguarsi alle specificità di alcuni settori; definiti anche i dettagli per l'apprendistato, introducendo una maggiore chiarezza sulle condizioni di assunzione e il periodo di transizione per i lavoratori con qualifica tecnica superiore; significative novità sui contratti a tempo determinato: per quanto riguarda il periodo di affiancamento : è consentito fino a 120 giorni di calendario, sia prima dell'inizio dell'assenza del lavoratore sostituito che dopo il suo rientro al fine di un corretto passaggio di consegne; è consentito in caso di malattie di lunga durata, definite come assenze superiori a 2 mesi; in caso di assenza programmata per più congedi previsti dal d.lgs. 151/2000, è possibile sia l'affiancamento, sia la proroga del contratto fino alla scadenza del diritto di usufruire di permessi previsti per l’allattamento sono previste specifiche causali per i rinnovi oltre i 12 mesi: punte di intensa attività per richieste di mercato non gestibili con l'organico ordinario; incrementi di attività per commesse eccezionali, termini di consegna tassativi; esigenze di collocazione nel mercato di prodotti non standard; necessità di professionalità specifiche non presenti in organico per commesse particolari. Per quanto riguarda la durata : è prevista una durata massima di 36 mesi, anziché i 24 previsti per legge, oltre i 36 mesi è possibile stipulare un ulteriore contratto di 8 mesi massimo, da stipulare presso l’ispettorato del Lavoro con l’assistenza di un rappresentante sindacale. Stop and go : pare essere stata esclusa la necessità di stop and go tra più contratti a termine
Il percorso verso la parità di genere nei luoghi di lavoro è ancora ostacolato da pregiudizi e cultura consolidata , ma sta diventando sempre più centrale nelle strategie aziendali, specialmente nelle politiche di inclusione. Secondo i dati di Accredia (luglio 2024), oltre 4.700 imprese hanno ottenuto la certificazione della parità di genere. Questo trend è in forte crescita: da soli 68 certificati nel novembre 2022, si è arrivati a circa 700 nel luglio 2023. La UNI/ PdR 125 è la quarta prassi più diffusa in Italia tra le imprese, indicando una crescente sensibilità verso le tematiche di genere e responsabilità sociale. A supporto di questa crescita, è stato creato un nuovo documento, le “UNI/ PdR 125 FAQ” , che fornisce chiarimenti operativi e informazioni pratiche sull'adozione della prassi. Le FAQ rispondono a domande comuni riguardo requisiti, certificazione e monitoraggio delle performance aziendali in chiave di parità di genere. Le novità includono: La possibilità di ottenere la certificazione anche per contratti di rete , se iscritti al registro delle imprese e con obiettivo di certificazione nel contratto stesso. Per i consorzi , la certificazione è possibile solo se dotati di personalità giuridica, o se il loro statuto prevede la certificazione di tutti gli enti consorziati. La certificazione va rinnovata ogni tre anni , con rivalutazioni dei KPI ogni due anni e sorveglianza annuale. Le FAQ ribadiscono che la politica di parità di genere di un’impresa deve essere pubblicata sul sito e la formazione in questo ambito deve coinvolgere tutti i livelli organizzativi.
In data 25.11.2024 il Consiglio dei Ministri ha dato il via libera al DPR contenente la tabella unica del valore pecuniario da attribuire a ogni singolo punto di invalidità, tra dieci a cento punti, comprensivo dei coefficienti di variazione corrispondenti all’età del soggetto leso, ai sensi dell’art. 138, comma 1, lettera b), del codice delle assicurazioni private. E’ stato un lungo percorso con diverse interruzioni ma la Tabella Unica Nazionale dovrebbe essere ormai ultimata L’obiettivo è quello di superare le Tabelle legate alla territorialità e offrire uno strumento unitario e vincolante per i settori di sua applicazione, così da garantire il diritto delle vittime dei sinistri a un risarcimento legato al danno non patrimoniale effettivamente subito, incidere sui costi del sistema assicurativo e dei consumatori e incentivare le trattative stragiudiziali limitando il contenzioso.
Il DL 14 novembre 2024 n. 167 prevede un ampliamento del Bonus Natale per i dipendenti e riapertura dei termini di adesione al concordato preventivo. Per il trattamento integrativo di € 100, erogato con la tredicesima mensilità, non viene più richiesto il requisito del coniuge fiscalmente a carico. E’ stabilita inoltre un’incumulabilità con altro Bonus Natale eventualmente percepito dal coniuge o parte dell’unione civile.
Il 25 novembre si è celebrata la Giornata internazionale per l'eliminazione della violenza contro le donne . Istituita ufficialmente dall'Assemblea Generale delle Nazioni Unite nel 1999 attraverso la risoluzione 54/134, questa giornata è dedicata alla sensibilizzazione e alla prevenzione della violenza di genere, che comprende abusi fisici, psicologici, economici e sessuali contro le donne. L’obiettivo della Giornata internazionale per l'eliminazione della violenza contro le donne è richiamare all'azione i governi, le istituzioni ed i cittadini, affinché si impegnino a creare una società basata sul rispetto e sull' uguaglianza di genere : educare la popolazione, specialmente i giovani, alla parità di genere e al rispetto reciproco; promuovere la consapevolezza sull'impatto della violenza contro le donne e sull'importanza di contrastarla; offrire supporto e risorse alle donne che subiscono violenza. La data è stata scelta in memoria delle sorelle Mirabal , tre attiviste politiche della Repubblica Dominicana (Patria, Minerva e María Teresa Mirabal), brutalmente assassinate il 25 novembre 1960 sotto il regime del dittatore Rafael Trujillo. Il loro sacrificio è diventato un simbolo di lotta contro la violenza e l'oppressione. Nonostante i progressi, la violenza contro le donne resta un problema globale . Secondo le stime ONU una donna su tre nel mondo ha subito violenza fisica o sessuale almeno una volta nella vita e durante la pandemia di COVID-19, le segnalazioni di violenza domestica sono aumentate in modo significativo. I dati sulla violenza di genere nei luoghi di lavoro rivelano una realtà preoccupante in Italia e a livello globale. Le molestie e la violenza possono presentarsi in qualsiasi luogo di lavoro e riguardare qualunque lavoratore o lavoratrice , indipendentemente dalla dimensione aziendale, dal settore di attività, dal tipo di contratto o rapporto di lavoro. Secondo una recente indagine condotta da Fondazione Libellula, circa il 70% delle donne ha dichiarato di aver subito molestie verbali, come osservazioni inappropriate sul proprio corpo o battute sessiste ed il 40% ha riportato contatti fisici indesiderati; un dato in crescita dell'81% rispetto al 2022. Il 43% delle intervistate ha ricevuto avance esplicite non desiderate e il 27% ha denunciato comportamenti di natura sessuale non sollecitati sul posto di lavoro. Parallelamente, l'ISTAT ha stimato che nel corso della loro vita lavorativa, oltre 1,4 milioni di donne in Italia sono state vittime di molestie o ricatti sessuali. Nei tre anni precedenti al rilevamento del 2016, circa 425.000 donne hanno subito episodi di violenza o pressioni per ottenere favori sessuali in cambio di vantaggi lavorativi. Questi numeri sottolineano l'urgenza di strategie più efficaci per prevenire la violenza di genere sul lavoro, promuovere ambienti sicuri e garantire il rispetto dei diritti delle lavoratrici. Normativa di riferimento in ambito giuslavoristico Le norme che contrastano la violenza di genere sul lavoro mirano a garantire un ambiente lavorativo rispettoso e libero da abusi fisici, psicologici o sessuali prevedendo strumenti di prevenzione, protezione e sanzione. Convenzione ILO 190/2019 : Questa convenzione dell'Organizzazione Internazionale del Lavoro (ILO) stabilisce il diritto di ogni lavoratore (compresi i tirocinanti e coloro che operano nell'economia informale) a un ambiente privo di violenza e molestie, inclusa la violenza di genere ed impone agli Stati membri di adottare politiche integrate per prevenire e affrontare gli abusi, garantendo accesso alla giustizia e supporto alle vittime La Convenzione è stata ratificata in Italia con la Legge n. 4/2021 che ha integrato nella legislazione italiana gli obblighi di prevenzione e contrasto delle molestie sul lavoro, rendendo obbligatorie politiche aziendali e formazione continua . Direttiva UE 2024/1385 : Sebbene sia focalizzata più ampiamente sulla violenza di genere, include disposizioni rilevanti anche per il contesto lavorativo i quanto introduce norme contro le molestie online e offline, che spesso si manifestano anche in ambito professionale ed obbliga gli Stati membri a garantire la protezione delle vittime e l'accesso a meccanismi di denuncia efficienti. Codice delle Pari Opportunità (D.Lgs. 198/2006 e ssmm) : Promuove la parità di trattamento tra uomini e donne nell'accesso al lavoro, nella formazione, nelle condizioni di occupazione e retribuzione, e nelle opportunità di carriera. Vieta le discriminazioni dirette (trattamenti sfavorevoli basati sul genere) e indirette (pratiche apparentemente neutre ma che svantaggiano le donne). Stabilisce che ogni comportamento indesiderato legato al genere, che violi la dignità della persona creando un clima intimidatorio, umiliante o offensivo, sia considerato discriminatorio. Include specifiche disposizioni per prevenire e combattere le discriminazioni e le molestie sul lavoro, con particolare attenzione a quelle basate sul genere. Promuove il riequilibrio della presenza di genere negli organi decisionali delle imprese e nelle istituzioni pubbliche. Introduce la figura del Consigliere di Parità , un'autorità istituzionale a livello nazionale e locale incaricata di vigilare sull'applicazione delle norme e di intervenire in caso di discriminazioni. Prevede sanzioni per i datori di lavoro che non adottano misure preventive. Incentiva la Certificazione della parità di genere che attesta l'impegno delle aziende nel ridurre il divario di genere in diversi ambiti, come retribuzione, opportunità di carriera, tutela della genitorialità e creazione di un ambiente di lavoro inclusivo. D.lgs. 24/2023 (normativa Whistleblowing) Impone alle imprese con almeno 50 dipendenti ed a tutte le imprese dotate di Modello Organizzativo 231 di dotarsi di procedure di denuncia accessibili e riservate, tutelando il soggetto denunciante sia sotto il profilo della riservatezza sia contro azioni ritorsive. D.lgs. 80/2015 Le donne inserite in percorsi certificati di protezione, come quelli offerti dai centri antiviolenza o dai servizi sociali, possono usufruire di un congedo di massimo tre mesi , durante il quale hanno diritto a percepire una retribuzione pari al 100% dello stipendio. Il congedo può essere richiesto in modalità continuativa o frazionata, in base alle esigenze della vittima e al piano di protezione elaborato con i servizi competenti. Al termine del periodo di congedo, la lavoratrice ha il diritto di tornare al proprio posto di lavoro o a una posizione equivalente. La legge garantisce la riservatezza delle informazioni fornite per ottenere il permesso. Le vittime possono richiedere modifiche all'orario di lavoro (come part-time o telelavoro), se compatibili con le esigenze aziendali, per gestire il percorso di uscita dalla violenza. Agevolazioni Sono previste delle agevolazioni fiscali e contributive per i Datori di lavoro che assumono donne vittime di violenza. Programmi europei (quali Fondo Sociale Europeo (FSE) e il programma REC (Rights, Equality and Citizenship) finanziano progetti per promuovere l'inclusione lavorativa delle vittime di violenza. Sono altresì previsti vantaggi economici e competitivi per i Datori di Lavoro che si dotano di Certificazione per la parità di genere. La guida INPS Uno strumento utile per conoscere le tutele e servizi INPS destinati alle donne vittime di stalking, violenza e altri abusi è la “Guida in 8 passi per donne vittime di violenza” elaborata da INPS in aiuto di tutte le donne inserite o meno nel mercato del lavoro. Il testo è disponibile al link Portale Inps - Donne vittime di violenza: la guida dell’INPS
Regime fiscale dei premi versati per le polizze a tutela del rischio morte (c.d. polizze vita) – articoli 15, comma 1, lettera f) e 51 del Tuir Premi per assicurazioni pagati dal datore di lavoro: sono esenti da tassazione in capo al dipendente solo i premi relativi ad assicurazioni per infortuni professionali, mentre concorrono alla formazione del reddito i premi per assicurazioni sanitarie, sulla vita e gli infortuni extra-professionali. Ciò non toglie che il datore di lavoro possa erogare tali premi a titolo di fringe benefit, operando poi le dovute verifiche sul superamento dei limiti di esenzione stabiliti dalla Legge. Tali verifiche devono essere effettuate con riferimento agli importi tassabili in capo al lavoratore e, quindi, al netto di quanto il dipendente ha corrisposto per tutti i beni o servizi di cui ha fruito, tenendo conto di tutti i redditi percepiti anche se derivanti da altri rapporti di lavoro eventualmente trattenuti. Detrazione per oneri nella misura del 19 %, consentite ai sensi dell’art. 15, comma 1, TUIR: spetta anche con riferimento ai premi relativi a una polizza vita collettiva, stipulata da società o da organizzazioni sindacali di imprenditori o lavoratori dipendenti in nome e per conto del lavoratore dipendente. Affinché un onere possa essere detratto è necessario che esso sia sostenuto dal contribuente ed effettivamente rimasto a carico; ne consegue che, nel caso in cui i premi siano stati versati dal datore di lavoro, gli stessi potranno essere detratti dal lavoratore, ai sensi dell’articolo 15 del Tuir, solo qualora il loro ammontare sia stato assoggettato a tassazione.
Il Tribunale di Milano e molti Organismi di composizione della crisi (OCC) del circondario di Milano, con l’obiettivo di armonizzare le prassi e di rendere l’applicazione delle norme più efficiente, hanno sottoscritto un protocollo finalizzato ad agevolare il lavoro degli operatori, relativamente alle procedure di sovraindebitamento disciplinate dal Codice della crisi , tra cui la liquidazione controllata. Il protocollo ha l’obiettivo di garantire la piena informazione di tutti gli interessati sul modus operandi degli OCC e del Tribunale, secondo i rispettivi ambiti di competenza. Il protocollo, più nel dettaglio, affronta i temi: dell’accesso alla liquidazione controllata e all’esdebitazione del sovraindebitato incapiente della nomina del liquidatore e conferma dell’OCC dell’accesso alle banche dati della formazione dello stato passivo del programma di liquidazione delle attività del liquidatore dei mandati (prelievi dal conto corrente della procedura) delle relazioni periodiche dei rendiconti e riparti del compenso unitario del monitoraggio e controllo dei liquidatori della pubblicità sul sito web del Tribunale della trasparenza delle procedure (divulgazione di regolamenti e informative degli OCC sul sito web del Tribunale).
La procedura della composizione negoziata della crisi nasce con la finalità di anticipare il momento di emersione dello stato di crisi delle imprese, consentendo la realizzazione di piani di risanamento meno invasivi per l’impresa, e più rapidi e soddisfacenti per i creditori. L’accesso alla composizione negoziata è consentito alle imprese che si trovano in stato di: crisi: ex art. 2, lett. a), C.C.I.I., intesa come probabilità di insolvenza, meno grave dell’insolvenza pre-crisi: quella situazione di squilibrio patrimoniale o economico-finanziario meno grave di quella di crisi insolvenza (art. 2, lett. b) reversibile: devono permanere concrete prospettive di risanamento, rimanendo frustrato, in caso contrario il disposto dell’art. 12 c. 1, che impone, appunto, che la CNC possa essere iniziata solo quanto “risulta ragionevolmente perseguibile il risanamento dell’impresa”. Al concordato semplificato, invece, il debitore non vi può accedere direttamente, poiché non è una procedura autonoma, ma, solo quale sbocco della composizione negoziata, quando le trattative non abbiano portato ad altre soluzioni; tale concordato può essere inoltre solo liquidatorio e l’accesso è limitato alla sola iniziativa del debitore. Il testo pubblicato dal Tribunale di Livorno offre indicazioni: all’imprenditore che intende perseguire la composizione negoziata della crisi all’esperto che dovrà rapportarsi con il Tribunale durante e dopo la CNC all’ausiliario che dovrà supportare il Tribunale in caso di domanda di omologa di concordato semplificato. Si rinvia al testo pubblicato per ogni approfondimento.
Il 13 novembre 2024 è stato rinnovato il Contratto Collettivo Nazionale di Lavoro per i dirigenti di aziende produttrici di beni e servizi con decorrenza 1° gennaio 2025 - 31 dicembre 2027. Il rinnovo del contratto prevede interventi su molte tematiche, tra cui l’ampliamento della definizione di dirigente, il miglioramento degli aspetti retributivi, il rafforzamento del sistema di welfare bilaterale con particolare attenzione alla parità di genere. La definizione di dirigente è stata ampliata al fine di recepire quanto già accade nelle imprese e comprendere anche le figure professionali di più elevata qualificazione e di esperienza tecnico professionale che realizzano in piena autonomia gli obiettivi dell’impresa. Per gli aspetti retributivi, sono stati elevati i valori del trattamento minimo complessivo di garanzia (TMCG) a 80 mila euro per l’anno 2025 e a 85 mila euro dal 2026. A copertura dell’anno 2024 è stato previsto un importo “una tantum” pari al 6% del trattamento economico annuo lordo per i dirigenti che non abbiano percepito aumenti retributivi o compensi di altra natura dal gennaio 2019 (entro il limite di reddito di 100 mila euro). Inoltre, è stata resa obbligatoria per tutti l’adozione di sistemi di retribuzione variabile collegati ad indici o risultati, il cosiddetto MBO, nell’ottica di orientare sempre più la prestazione dei dirigenti verso il raggiungimento di specifici obiettivi dell’impresa. Il sistema di welfare bilaterale è stato valorizzato: in materia di previdenza complementare, il contratto è intervenuto sulla distribuzione delle quote di contribuzione al fondo Previndai con un aumento della quota minima a carico dell’impresa e un conseguente alleggerimento di quella a carico del dirigente. È stato riconfermato il ruolo determinante del FASI e della sanità integrativa Infine, sono state definite le funzioni di Fondirigenti a cui vengono attribuite anche le politiche attive del lavoro, mentre a 4.Manager viene affidata la promozione della cultura di impresa. In materia di parità di genere, il contratto ha riservato una particolare attenzione al tema delle pari opportunità e dell’equità retributiva; un apposito articolo è dedicato alla tutela e al sostegno della maternità, della paternità e della genitorialità condivisa, consapevoli della valenza strategica per le imprese di operare secondo modelli organizzativi inclusivi
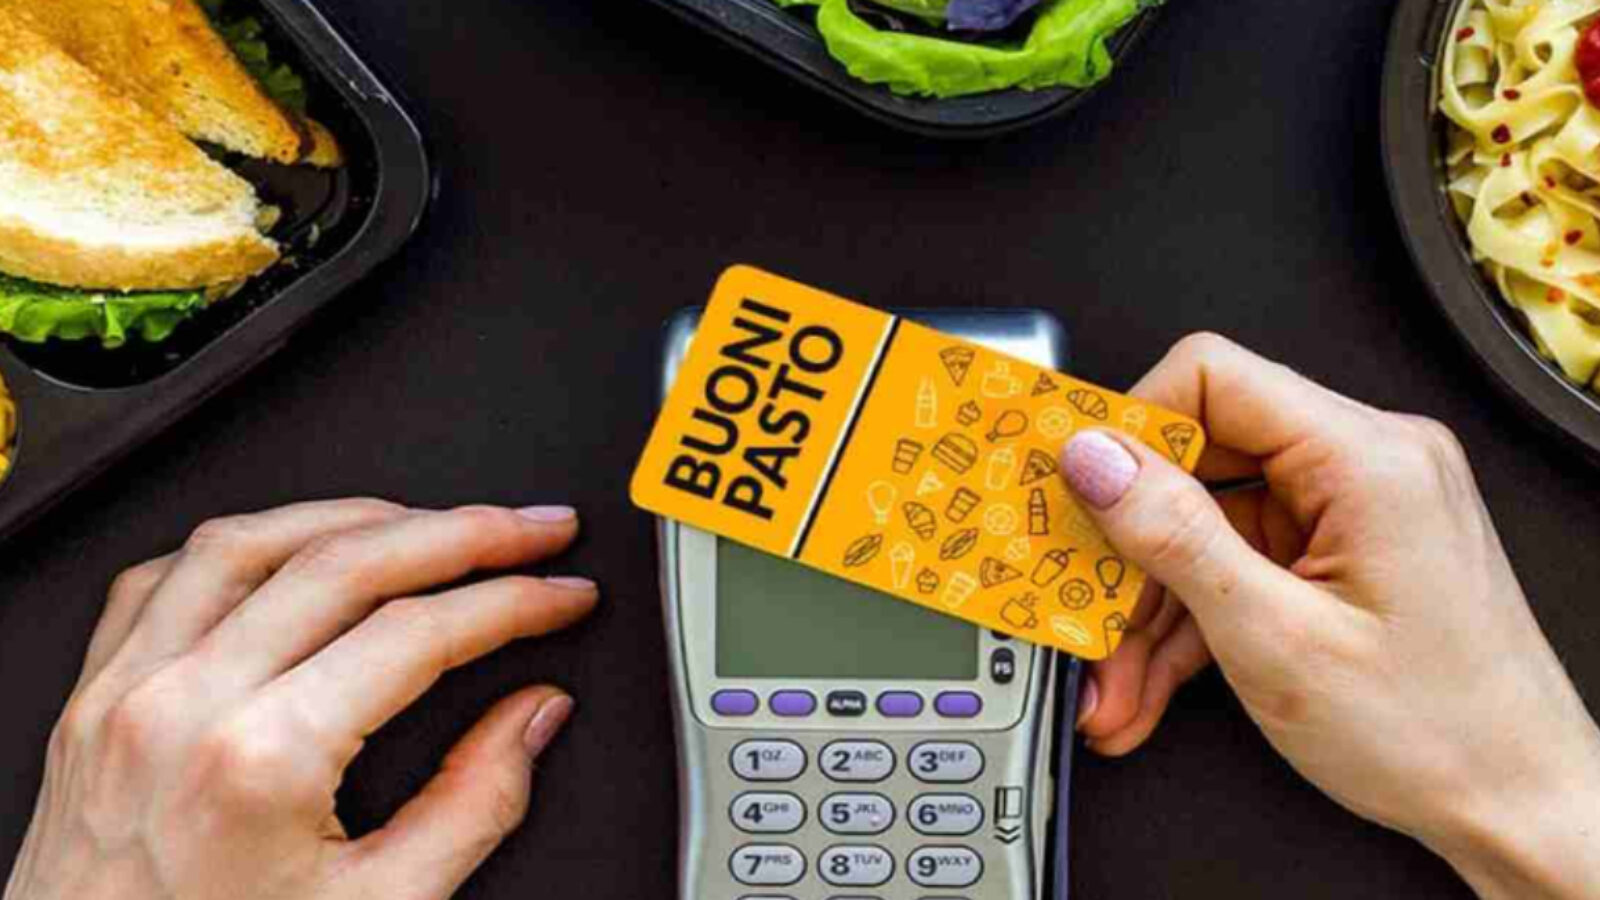
In queste ultime settimane si è parlato molto dell’ordinanza n. 25840 del 27 settembre 2024 della Corte di Cassazione che avrebbe stabilito che, durante le ferie, il Lavoratore avrebbe diritto ai ticket mensa. Cerchiamo di fare chiarezza, illustrando il contenuto della interessante decisione. Il caso riguardava un Lavoratore che aveva convenuto in giudizio il datore di lavoro per far accertare il proprio diritto a percepire, anche per i giorni di ferie, l’elemento perequativo e quello compensativo previsti dagli accordi collettivi oltre ai ticket mensa. I Giudici di primo e secondo grado hanno accolto la domanda del lavoratore. In particolare, la Corte d’appello aveva ritenuto che il Lavoratore in ferie avesse diritto alla retribuzione ordinaria, come previsto dall’art. 7 n. 1 della Direttiva 88/2003. La Corte di Cassazione, confermando la decisione di merito, ha rigettato il ricorso proposto dalla Datrice di Lavoro, in base al seguente ragionamento: la nozione di retribuzione da applicare durante il periodo di godimento delle ferie è fortemente influenzata dalla interpretazione data dalla Corte di Giustizia dell'Unione Europea la quale, sin dalla sentenza Robinson Steele del 2006, ha precisato che con l'espressione "ferie annuali retribuite" contenuta nell'art. 7, nr. 1, della direttiva nr. 88 del 2003 si vuole fare riferimento al fatto che, per la durata delle ferie annuali, "deve essere mantenuta" la retribuzione con ciò intendendosi che il lavoratore deve percepire in tale periodo di riposo la retribuzione ordinaria (nello stesso senso CGUE 20 gennaio 2009 in C.350/06 e C-520/06, Schultz-Hoff e altri); ciò che si deve assicurare è una situazione equiparabile a quella ordinaria del lavoratore in atto nei periodi di lavoro, sul rilievo che una diminuzione della retribuzione potrebbe essere idonea a dissuadere il lavoratore dall'esercitare il diritto alle ferie, il che sarebbe in contrasto con le prescrizioni del diritto dell'Unione (cfr. C.G.U.E. Williams e altri, C-155/10 del 13 dicembre 2018 ed anche la causa To He. del 13/12/2018, C-385/17); qualsiasi incentivo o sollecitazione che risulti volto ad indurre i dipendenti a rinunciare alle ferie è infatti incompatibile con gli obiettivi del legislatore europeo che si propone di assicurare ai lavoratori il beneficio di un riposo effettivo, anche per un'efficace tutela della loro salute e sicurezza (cfr. in questo senso anche la recente C.G.U.E. del 13/01/2022 nella causa C-514/20 ); che la retribuzione dovuta nel periodo di godimento delle ferie annuali deve comprendere qualsiasi importo pecuniario che si ponga in rapporto di collegamento con l'esecuzione delle mansioni e che sia correlato allo "status" personale e professionale del lavoratore; le sentenze della Corte di Giustizia dell'UE hanno efficacia vincolante, diretta e prevalente, sull'ordinamento nazionale, sicché non può prescindersi dall'interpretazione data dalla Corte Europea che, quale interprete qualificata del diritto dell'unione, indica il significato ed i limiti di applicazione delle norme e le sue sentenze hanno perciò "valore di ulteriore fonte del diritto comunitario, bensì in quanto ne indicano il significato ed i limiti di applicazione, con efficacia erga omnes nell'ambito della Comunità" (cfr. Cass. n. 13425 del 2019 ed ivi la richiamata Cass. n. 22577 del 2012 ). La sentenza è innovativa in quanto in più occasioni anche recenti la giurisprudenza, sia di merito (T.A.R. Roma, (Lazio) sez. III, 08/03/2024, n.4718, Tribunale Venezia sez. lav., 16/03/2022, n.192, Tribunale Venezia sez. lav., 15/12/2021, n.757 Tribunale Crotone sez. lav., 23/03/2021, n.264) sia di legittimità (Cassazione civile sez. lav., 28/07/2020, n.16135) aveva statuito che i buoni pasto non avessero natura retributiva ma bensì rappresentassero una agevolazione di carattere assistenziale, che fossero collegati al rapporto di lavoro da un nesso meramente occasionale, e che non fossero quindi un elemento della retribuzione normale, non rientranti nel trattamento retributivo in senso stretto, tanto da poter anche essere variato unilateralmente, anche in pejus. Certamente la pronuncia dovrà essere valutata con attenzione perché potrebbe avere conseguenze importanti: da un lato le imprese devono verificare le proprie prassi interne e la loro rispondenza ai principi sopra enunciati; dall’altro lato si ravvede un concreto rischio di vertenzialità per il riconoscimento degli arretrati da parte dei lavoratori.
In data 11 novembre 2024 è stata pubblicata in Gazzetta ufficiale dell'Unione europea l a Direttiva 2024/2831 del Parlamento europeo e del Consiglio del 24 ottobre 2024 che disciplina il lavoro attraverso le piattaforme digitali. Il provvedimento entrerà in vigore il prossimo 1° dicembre e dovrà essere recepita entro il 2 dicembre 2026 Lo scopo della Direttiva è quello di migliorare, grazie a un maggiore controllo umano sugli algoritmi, le condizioni di lavoro e la protezione dei dati personali per coloro che prestano attività attraverso piattaforme digitali. Questi i temi principali: Presunzione legale semplice : La Direttiva chiede agli Stati membri di introdurre nei propri ordinamenti una presunzione legale semplice di subordinazione quando si ravvisino elementi che indicano controllo e direzione conformemente al diritto nazionale, ai contratti collettivi o alle prassi in vigore in ciascun Stato membro, tenuto conto della giurisprudenza della Corte di Giustizia UE. La presunzione non comporterà l’automatica conversione del rapporto, ma potrà essere utilizzata dai lavoratori e dalle autorità vigilanti in sede di accertamento o contenzioso. Spetterà poi alla piattaforma di lavoro digitale, in caso di contenzioso, confutare la presunzione legale e dimostrare che il rapporto contrattuale non è un rapporto di lavoro subordinato. Trattamento dati e gestione dell’ algoritm o: Ciascuna piattaforma dovrà adottare specifiche misure per garantire trasparenza e controllo umano nei processi decisionali automatizzati. La direttiva, oltre a normare specificatamente il trattamento dei dati, riconosce ai lavoratori mediante piattaforma digitale il diritto ad interloquire con una persona di riferimento per ricevere spiegazioni in merito al funzionamento dei sistemi di monitoraggio automatizzati e i relativi processi decisionali. Valutazione di impatto per le piattaforme : Le piattaforme digitali dovranno procedere ogni due anni alla valutazione d’impatto delle decisioni prese o sostenute dai sistemi di monitoraggio automatizzati in grado di incidere sulle condizioni di lavoro. Tutele contro il licenziamento : Il recesso dal rapporto non potrà essere intimato dalla piattaforma digitale per fatti riconducibili all’esercizio dei diritti previsti dalla direttiva. Promozione della contrattazione collettiva : Gli Stati membri, fatta salva l’autonomia delle parti sociali, e tenendo conto della diversità delle prassi nazionali, dovranno adottare misure adeguate a promuovere il ruolo delle parti sociali e incoraggiare l’esercizio del diritto alla contrattazione collettiva nel lavoro mediante piattaforme digitali e agevolare l’esercizio dei loro diritti relativi alla gestione algoritmica.
La Legge n. 143/2024 di conversione del DL 113/2024 (c.d. “Decreto Omnibus”) ha introdotto per il 2024, una indennità una tantum (c.d. bonus Natale): pari a € 100 netti da riproporzionare in funzione della durata del rapporto di lavoro nel corso del 2024; a favore dei lavoratori dipendenti che soddisfano specifici requisiti oggettivi e soggettivi; da erogarsi unitamente alla tredicesima mensilità. Nessuna riduzione del bonus è prevista in presenza di particolari modalità di articolazione dell’orario di lavoro (ad esempio, part-time), ma solo un’erogazione rapportata al periodo di lavoro prestato nel corso del 2024. Destinatari del bonus Natale sono i lavoratori subordinati (compresi i lavoratori a domicilio), che soddisfano congiuntamente i seguenti requisiti: titolarità, nell’anno d’imposta 2024, di un reddito complessivo non superiore a 28.000 euro (al netto del reddito dell’abitazione principale); imposta lorda determinata sui redditi di lavoro dipendente di importo superiore a quello della detrazione da lavoro spettante; presenza di coniuge non legalmente ed effettivamente separato e almeno un figlio fiscalmente a carico; in alternativa, almeno un figlio fiscalmente a carico nel caso di nucleo familiare monogenitoriale. L’Agenzia delle Entrate chiarisce che: non possono essere beneficiari del bonus i titolari di redditi assimilati a quelli di lavoro dipendente; il nucleo monogenitoriale sussiste qualora alternativamente: o l’altro genitore è deceduto; o l’altro genitore non ha riconosciuto il figlio nato fuori dal matrimonio; o il figlio è stato adottato da un solo genitore (destinatario del bonus) oppure è stato affidato o affiliato ad un solo genitore (destinatario del bonus). La situazione di convivenza more uxorio non preclude, in presenza degli altri requisiti, la spettanza del bonus. Diversamente, nelle ipotesi in cui il figlio fiscalmente a carico abbia due genitori, che lo abbiano riconosciuto, l’indennità non spetta. L’indennità viene riconosciuta dal datore di lavoro previa richiesta del lavoratore, il quale deve attestare per iscritto di avervi diritto indicando il codice fiscale del coniuge e dei figli fiscalmente a carico. Se nel corso del 2024 il lavoratore ha svolto più attività di lavoro dipendente con datori di lavoro diversi, dovrà presentare – oltre alla dichiarazione – le CU riferite ai precedenti rapporti di lavoro per permettere di determinare l’ammontare del bonus spettante. Successivamente all’erogazione, in sede di conguaglio il datore di lavoro verifica la spettanza dell’indennità e, qualora non spettante, provvede al recupero del relativo importo. Si conferma infine che il bonus è rideterminato in occasione della presentazione della dichiarazione dei redditi. Pertanto, il lavoratore che per qualsiasi motivo non ne farà richiesta al proprio sostituto di imposta, potrà beneficiare di detta indennità nella dichiarazione relativa all’anno 2024, da presentarsi il prossimo anno. Così come, chi dovesse riceverlo indebitamente, dovrà restituirlo in quella occasione. Il credito derivante dall'anticipo dell'indennità è recuperato dal datore di lavoro mediante compensazione nel modello F24.
Confcommercio Imprese per l’Italia, Filcams-Cgil, Fisascat-Cis e Uiltucs , con accordo integrativo del 1° ottobre 202 4, hanno modificato l’accordo di rinnovo Terziario Confcommercio del 22 marzo 2024 per la parte relativa alla disciplina dell’apprendistato. Al solo fine delle assunzioni in apprendistato professionalizzante, le modifiche alla classificazione introdotte dall’accordo 22 marzo 2024 entreranno in vigore dal 1° novembre 2024, pertanto fino al 31 ottobre 2024 resteranno in vigore le figure professionali precedenti
La legge di bilancio 2025 non ha ancora completato il proprio iter.
Qui di seguito la sintesi dei principali temi in tema di lavoro, welfare e pensioni.
Fringe benefit : innalzamento del limite di esenzione da € 258,23 euro (per ciascun periodo d'imposta) a € 2.000 per i lavoratori dipendenti con figli fiscalmente a carico e a € 1.000 per gli altri lavoratori dipendenti; è altresì prevista una maggiorazione degli importi in favore dei nuovi assunti che accettano di trasferire la residenza di oltre 100 Km.
Taglio del cuneo fiscale : Il disegno di legge rende strutturale il taglio del cuneo fiscale – contributivo e lo estende con una nuova formula ai redditi sino a € 40.000. La misura, consistente in un taglio delle aliquote contributive per redditi sino a € 35.000, ha scontato un effetto parzialmente negativo in quanto l'aumento dell'imponibile, conseguente agli aumenti in busta paga, ha comportato un leggero aumento delle tasse da pagare con un effetto scalone per i redditi vicini alla soglia degli € 35.000. Per evitare tale effetto, è stata prevista non solo la messa a regime della misura, ma anche una nuova formula per l'applicazione. Fino a € 20.000 di reddito, il riconoscimento di un bonus non tassabile che varia in funzione del guadagno: 7,1% fino a € 8.500, 5,3% tra € 8.500 e € 15.000, 4,8% tra € 15.000 e €20.000. Superato questo importo si passa ad un meccanismo di detrazioni aggiuntive che vanno riconosciute in busta paga: € 1.000 tra € 20.000 e € 32.000, e poi un decalage fino a € 40.000.
Aliquote Irpef: L’ accorpamento su tre scaglioni delle aliquote IRPEF diventa strutturale. L'imposta sul reddito delle persone fisiche viene determinata applicando al reddito complessivo, al netto degli oneri deducibili. Sono previste tre aliquote per scaglioni di reddito: fino a € 28.000, 23%; da € 28.000 a € 50.000, 35%; da € 50.000, 43%. E’ stabilizzato l’innalzamento della base delle detrazioni sul lavoro da € 1.880 a € 1.955.
Adeguamenti addizionali IRPEF: Al fine di garantire la coerenza della disciplina dell’addizionale regionale e comunale all’imposta sul reddito delle persone fisiche alla nuova articolazione degli scaglioni dell’IRPEF, è differita al 15 aprile 2025 il termine in base al quale regioni e comuni possono modificare gli scaglioni e le aliquote dell’addizionale regionale all’IRPEF.
Detrazioni: Chi ha un reddito tra gli € 75.000 ed € 100.000 può avere detrazioni fino a un massimo di € 14.000, che si riducono ad € 8.000 per i redditi oltre gli € 100.000. Per chi non ha figli la cifra è dimezzata ed aumenta per un determinato coefficiente in base al numero dei figli o per chi ha figli con disabilità. Le spese sanitarie e quelle relative ai mutui per la casa fino al 31 dicembre 2024 sono escluse dal tetto della revisione delle detrazioni prevista dalla manovra.
Congedi parentali: per sostenere le famiglie con figli minori è previsto un rafforzamento della disciplina in materia di congedi parentali:
- per i Lavoratori che hanno cessato il congedo di maternità o paternità dopo il 31.12.2023, a partire dal 1° gennaio 2024 viene prevista, a regime dal 2025, l’elevazione all’80% della retribuzione dell’indennità del congedo, per il secondo mese entro il sesto anno di vita del bambino, in luogo dell’elevazione al 60% prevista a legislazione vigente;
2. per i Lavoratori che hanno cessato il congedo di maternità o paternità dopo il 31.12.2024, a partire dal 1° gennaio 2025 viene prevista, parimenti a regime dal 2025, l’elevazione all’80% della retribuzione dell’indennità del congedo, per un ulteriore mese entro il sesto anno di vita del bambino.
Decontribuzione lavoratrici madri: decontribuzione in favore delle lavoratrici madri, ma l’importo andrà definito mediante decreto dal Ministero del Lavoro di concerto con il Ministero dell’Economia e Finanze da adottarsi entro trenta giorni dall’entrata in vigore della Legge di bilancio. E’ prevista l’estensione alle lavoratrici autonome che percepiscono almeno uno tra redditi di lavoro autonomo, redditi d’impresa in contabilità ordinaria, redditi d’impresa in contabilità semplificata o redditi da partecipazione e che non hanno optato per il regime forfetario. Le lavoratrici devono essere madri di due o più figli e l’esonero contributivo spetta fino ai dieci anni del figlio più piccolo e, a decorrere dall’anno 2027, se madri di tre o più figli, l’esonero contributivo spetta fino ai 18 anni del figlio più piccolo. L’esonero contributivo spetta a condizione che la retribuzione o il reddito imponibile ai fini previdenziali non sia superiore all’importo di € 40.000 su base annua.
Bonus nuove nascite: per incentivare la natalità e contribuire alle spese per il suo sostegno, per ogni figlio nato o adottato dal 1° gennaio 2025 è riconosciuto un importo una tantum pari a € 1.000, erogato nel mese successivo al mese di nascita o adozione. Il nucleo familiare di appartenenza del genitore richiedente deve avere una condizione economica con valore ISEE non superiore a € 40.000 annui. Il contributo non concorre alla formazione del reddito.
Bonus asili nido: Proposta l’esclusione dell’assegno unico dal computo dell’ISEE per la determinazione del bonus asilo nido e relative forme di assistenza domiciliare. Per quanto concerne poi il supporto al pagamento delle rette relative alla frequenza di asili nido in favore di bambini al di sotto dei tre anni affetti da gravi patologie croniche, viene novellato l’art. 1, comma 355, della L. 232/2016 sopprimendo la condizione della presenza di almeno un figlio di età inferiore ai dieci anni per il riconoscimento della maggiorazione di 2.100€ del buono.
Premi produttività : anche per il triennio 2025 - 2026 - 2027 l’aliquota dell’imposta sostitutiva sulle somme erogate sotto forma di premi di risultato o di partecipazione agli utili d’impresa sarà pari al 5%
Fringe benefits per neo assunti: Per i neoassunti dal 1° gennaio 2025 al 31 dicembre 2025 , titolari di reddito da lavoro dipendente non superiore a € 35.000 nell’anno precedente all’assunzione, che abbiano trasferito la residenza oltre un raggio di 100 km tra il precedente luogo di residenza e la nuova sede di lavoro, è previsto che le somme erogate o rimborsate dai datori di lavoro per il pagamento dei canoni di locazione o manutenzione dei fabbricati locati dai dipendenti a tempo indeterminato non concorrano, per i primi due anni dalla data di assunzione, a formare il reddito entro il limite complessivo di € 5.000 annui. L’esenzione non rileva ai fini contributivi e ai fini ISEE.
Fringe benefits per i restanti lavoratori: La deroga all’art. 51, comma 3, del TUIR è prorogata anche per il triennio 2025 - 2026 - 2027. Trova conferma la non concorrenza alla formazione del reddito, entro il limite complessivo di € 100, il valore dei beni ceduti e dei servizi prestati ai lavoratori dipendenti, nonché le somme erogate e rimborsate dai datori di lavoro per il pagamento delle utenze domestiche del servizio idrico integrato, dell’energia elettrica e del gas naturale, delle spese per l’affitto dell’abitazione principale o per gli interessi del mutuo relativo all’abitazione principale. Il limite di mille euro è innalzato a duemila per i lavoratori con figli alle medesime condizioni del 2024.
Stock option deducibili all’assegnazione: per i piani di stock option avviati a partire dall’esercizio in corso al 31 dicembre 2025, la deduzione dei componenti negativi è rinviata al momento dell’avvenuta assegnazione sia in relazione alle operazioni con pagamento basato su azioni regolate con propri strumenti rappresentativi di capitale sia con azioni di altre società del gruppo.
Agevolazioni fiscali straordinari e notturno: Al fine di sopperire all'eccezionale mancanza di offerta di lavoro nel settore turistico ricettivo e termale, per il periodo dal 1° gennaio 2025 al 30 settembre 2025, è previsto per i lavoratori degli esercizi di somministrazione di alimenti e bevande e per i lavoratori del comparto del turismo e stabilimenti termali, titolari di reddito da lavoro dipendente di importo non superiore a € 40.000 nel periodo d'imposta 2024, il riconoscimento di un trattamento integrativo speciale, che non concorre alla formazione del reddito, pari al 15% delle retribuzioni lorde corrisposte in relazione al lavoro notturno e alle prestazioni di lavoro straordinario effettuate nei giorni festivi.
Super deduzione costo del lavoro: Confermata anche la maggiorazione del costo del lavoro ammesso in deduzione in presenza di incrementi occupazionali netti.
Incentivi per il rilancio occupazionale: Viene disposto il rifinanziamento della Decontribuzione Sud fino al 31 dicembre 2024 e degli esoneri contributivi del DL Coesione per giovani; donne e la ZES unica Mezzogiorno con risorse ripartite dal 2024 al 2027.
Pensioni minime: Per le pensioni di importo pari o inferiore al trattamento minimo nel 2025 ci sarà un incremento del 2,2% e dell'1,3% nel 2026. Quest'anno scadeva l'aumento del 2,7% previsto con la legge di Bilancio per il 2024. Le pensioni arriveranno a 617,9 euro dai 614,77 attuali perché la base di calcolo è quella precedente all'aumento del 2,7% dato l'anno scorso maggiorata con il recupero dell'inflazione pari all'1%.
Incentivo al mantenimento in servizio: I lavoratori con i requisiti per l’accesso a Quota 103 (62 anni di età e 41 di contributi oltre al periodo di finestra mobile) che decidessero di restare al lavoro «possono rinunciare all’accredito contributivo della quota dei contributi a proprio carico» e riceverli in busta paga. Il datore di lavoro li verserà nella retribuzione e sarà esonerato dal versamento di questa quota all’Inps.
Niente perequazione per pensionati residenti all' estero: Nel 2025 non ci sarà il recupero dell'inflazione per le pensioni dei residenti all'estero a meno che non siano assegni fino al trattamento minimo.
DDL Lavoro
Il DDL Lavoro (o Collegato Lavoro) non ha ancora completato il proprio iter.
Qui di seguito la sintesi dei principali temi.
Assenza ingiustificata e dimissioni del Lavoratore: L’assenza ingiustificata del lavoratore protratta oltre 15 gg è considerata equivalente alle dimissioni e pertanto il Lavoratore non potrà accedere al trattamento NASPI. Inoltre, è stato introdotto l’obbligo per il datore di lavoro di comunicare all’Ispettorato del lavoro l’assenza; l’Ispettorato potrà quindi la veridicità della comunicazione. Le dimissioni non opererebbero se il lavoratore dimostra l’impossibilità, per causa di forza maggiore o per fatto imputabile al datore di lavoro, di comunicare i motivi che giustificano l’assenza.
Somministrazione di lavoro : l’esclusione dal computo dei limiti quantitativi (attualmente pari 30% del numero dei lavoratori a tempo indeterminato in forza presso l’utilizzatore al 1° gennaio dell’anno di stipulazione dei medesimi contratti ) dei lavoratori assunti dal somministratore a tempo indeterminato o lavoratori con determinate caratteristiche o assunti per determinate esigenze (svolgimento di attività stagionali o di specifici spettacoli, start-up, sostituzione di lavoratori assenti, lavoratori con più di 50 anni) ed eliminazione del limite di 24 mesi della missione presso l’utilizzatore di un lavoratore somministrato assunto a tempo indeterminato dall’agenzia di somministrazione.
Periodo di prova : fatte salve le previsioni più favorevoli della contrattazione collettiva, la durata del periodo di prova per i rapporti di lavoro a tempo determinato viene fissata in un giorno di effettiva prestazione ogni quindici giorni di calendario a partire dalla data di inizio del rapporto di lavoro, con un minimo di 2 gg di durata e un massimo di 15 gg di durata per i contratti con durata non superiore a sei mesi, e con un minimo di 2 gg di durata e un massimo di 30 gg di durata per i contratti con durata superiore a 6 mesi e inferiori a dodici mesi.
Smart working: mantenuto l’obbligo del datore di lavoro di comunicare in via telematica al Ministero del Lavoro i nominativi dei lavoratori con contratto in smart sworking e la data di inizio e di fine delle prestazioni di lavoro svolte in modalità agile entro 5 giorni dalla data di avvio del periodo, oppure entro i 5 giorni successivi alla data in cui si verifica l’evento modificativo della durata o della cessazione del periodo di lavoro svolto in modalità agile.
Lavoro subordinato e cassa integrazione: viene introdotta la possibilità per il lavoratore in cassa integrazione di svolgere attività di lavoro in forma subordinata o autonoma, salvo dover comunicare tempestivamente all’INPS l’inizio della nuova attività. Durante lo svolgimento di tale attività il Lavoratore non avrà diritto al trattamento di integrazione salariale.
Apprendistato: E’ prevista l’estensione a tutte le tipologie di apprendistato delle risorse destinate annualmente al solo apprendistato professionalizzante ed è altresì prevista la possibilità di trasformare l’apprendistato per la qualifica e il diploma professionale anche in apprendistato professionalizzante e/o di alta formazione e ricerca, successivamente al conseguimento della qualifica o del diploma professionale.
Interpretazione autentica per attività stagionali viene effettuata una norma di interpretazione autentica dell’art. 21, comma 2, del D.Lgs. n. 81/2015, in materia di attività stagionali individuate da decreto (Dpr del 1963) in alternativa alla contrattazione collettiva. In pratica, oltre ai cosiddetti “stagionali, con la norma approvata alla Camera si specifica che rientrano nelle attività stagionali “ le attività organizzate per fronteggiare intensificazioni dell’attività lavorativa in determinati periodi dell’anno, oppure le esigenze tecnico-produttive o collegate ai cicli stagionali dei settori produttivi o dei mercati serviti dall’impresa, secondo quanto previsto dal Ccnl, inclusi quelli già vigenti, stipulati dalle organizzazioni datoriali e sindacali comparativamente più rappresentative nella categoria. “
Contratto a causa mista: E’ prevista l’introduzione di un contratto ibrido a causa mista, con la possibilità di assumere un lavoratore in parte con un contratto dipendente, in parte con un rapporto autonomo a partita Iva, beneficiando del regime forfettario per il reddito autonomo.
Conciliazioni telematiche : viene introdotta la procedura semplificata per le conciliazioni di lavoro con modalità telematica.
Con il provvedimento del 17 luglio 2024 il Garante Privacy ha sanzionato una società che, attraverso un software, aveva salvato tutte le e-mail di un proprio collaboratore, conservando sia i contenuti sia i log dui accesso alla e-mail ed al gestionale aziendale e dette informazioni erano stato poi utilizzate in una successiva vertenza giudiziaria. Il Garante ha ritenuto che tale trattamento di dati personali violi non solo la disciplina in materia di protezione dei dati personali ma costituisce altresì un illecito controllo a distanza del lavoratore, vietato dall’art. 4 dello Statuto dei Lavoratori. Nel caso di specie la Società aveva attuato la conservazione delle e-mail e dei log di accesso alla posta elettronica in modo sistematico e prolungato (pari a tre anni successivamente alla cessazione del rapporto). Il trattamento, quindi, violava i principi generali di trattamento di proporzionalità e di necessità in quanto andava oltre alle finalità dichiarate dalla Società di garantire la sicurezza della rete informatica e la continuità dell’attività aziendale. Ra l’altro, la Società aveva anche reso ai Lavoratori una informativa inidonea, in quanto prevedeva la possibilità, per il datore di lavoro, di accedere alla posta elettronica dei propri dipendenti e collaboratori per garantire la continuità dell’attività aziendale, in caso di loro assenza o cessazione del rapporto, senza però citare l’effettuazione del backup e il relativo tempo di conservazione. La lettura ragionata del provvedimento porta quindi, ancora una volta, ad allertare i datori di lavoro sui rischi di una gestione superficiale della posta elettronica dei propri dipendenti e collaboratori. Il trattamento dei dati, infatti, deve essere effettuato in modo professionale, con sistemi adeguati, procedure ragionate e di documentazione completa.
Il Direttore dell’Ispettorato Nazionale del Lavoro ha emanato la nota n. 376 del 7 ottobre 2024, con la quale ricorda che l’autodichiarazione/certificazione sul possesso dei requisiti per la Patente a crediti ha una validità sino al 31 ottobre 2024 e che i soggetti interessati, per poter accedere ai cantieri temporanei e mobili dal 1° novembre 2024, dovranno formalizzare l’istanza di richiesta della patente tramite il Servizio online ( https://servizi.ispettorato.gov.it ). La nota, in particolare, vuole sensibilizzare le Associazioni e gli Ordini Professionali, affinchè informino i propri clienti su tale adempimento, invitandoli a provvedere al più presto, evitando così una eccessiva concentrazione di accessi sul Portale negli ultimi giorni del mese di ottobre. L’INL precisa che coloro i quali non provvederanno a formalizzare l’istanza sul Portale entro il 31 ottobre 2024 non potranno operare nei cantieri temporanei e mobili a decorrere dal 1° novembre 2024.
L’Ispettorato Nazionale del Lavoro (INL) ha pubblicato, in data 4 ottobre 2024, le prime FAQ sulla Patente a crediti. Sono reperibili al seguente link: https://www.eclavoro.it/wp-content/uploads/2024/10/FAQ_PATENTE-A-CREDITI_4-ottobre-2024.pdf
L’Ispettorato Nazionale del Lavoro (INL) ha emanato la circolare n. 4 del 23 settembre 2024 , con la quale ha fornito le prime indicazioni riguardanti il sistema di qualificazione delle imprese e dei lavoratori autonomi tramite crediti.
Il Garante Privacy ha pubblicato sul sito di riferimento nel mese di agosto un documento sottoforma di FAQ per fornire chiarimenti ai cittadini sul diritto all’oblio oncologico nonché a per dare indicazioni concrete a tutti i datori di lavoro pubblici e privati e a banche, assicurazioni, intermediari del credito e finanziari affinché possano applicare correttamente la nuova normativa. L’obiettivo è quello di prevenire le discriminazioni e tutelare i diritti delle persone che sono guarite da malattie oncologiche. Il compito di vigilanza sulla corretta applicazione della legge è affidato al Garante Privacy stesso, il quale in caso di eventuali violazioni della disciplina sulla protezione dei dati potrà infliggere le sanzioni previste dal Gdpr. In particolare, viene chiarito che la normativa vieta a banche, assicurazioni, e a tutti i datori di lavoro (sia nella fase di selezione del personale sia durante il rapporto lavorativo), di richiedere all’utente e al dipendente informazioni su una patologia oncologica da cui sia stato precedentemente affetto e il cui trattamento si sia concluso - senza episodi di recidiva – da più di dieci anni (ridotti a cinque se il soggetto aveva meno di 21 anni al momento in cui è insorta la malattia).
Il nuovo Regolamento Unico della Previdenza Forense entrerà in vigore dal 1° gennaio 2025 ed introduce novità rispetto alla disciplina vigente, sia sul fronte delle prestazioni che su quello della contribuzione. In particolare, le modifiche riguarderanno: le prestazioni pensionistiche che vengono ridotte in conseguenza della modifica del metodo di calcolo; la contribuzione che viene aumentata; il trattamento minimo della pensione che viene ridotto.
È stata pubblicata in G.U. la legge n. 143 del 7 ottobre 2024, di conversione del decreto-legge 9 agosto 2024, n. 113, recante «misure urgenti di carattere fiscale, proroghe di termini normativi ed interventi di carattere economico», con entrata in vigore dal 9 ottobre 2024 . Segnaliamo die novità rinviando poi al testo del documento ogni analisi ed approfondimento: possibilità per i soggetti che hanno applicato gli ISA e che aderiscono, entro il 31 ottobre 2024, al concordato preventivo biennale , di adottare il regime di ravvedimento, versando l'imposta sostitutiva delle imposte sui redditi e delle relative addizionali, nonché dell'imposta regionale sulle attività produttive; bonus Natale per i dipendenti, consistente in un bonus una tantum di 100 euro per i dipendenti con reddito complessivo non superiore a 28.000 euro, con coniuge e almeno un figlio a carico.
Pubblicato nella Gazzetta Ufficiale n. 227 del 27 settembre 2024 il testo del decreto legislativo 13 settembre 2024, n. 136 recante disposizioni integrative e correttive al codice della crisi d’impresa e dell’insolvenza di cui al decreto legislativo del 12 gennaio 2019, n. 14 (c.d. decreto Correttivo ter al Codice della crisi). Il decreto Correttivo ter entra in vigore a partire dal 28 settembre 2024.
Approfondimenti e aggiornamenti su temi di diritto del lavoro e diritto civile.
Iscriviti alla nostra newsletter quindicinale per ricevere aggiornamenti sui 'temi caldi' del diritto e le ultime novità normative, giurisprudenziali e di prassi nelle aree tematiche di cui il nostro Studio si occupa.
Una selezione periodica di contenuti curati dai professionisti dello Studio Legale Dehò Masserelli