L’Organismo del codice della Crisi di Perugia ha emanato un vademecum che contiene una elencazione dei compiti e degli adempimenti cui sono tenuti i gestori della crisi dall’inizio al termine della procedura. Si aggiunge quindi un altro organismo che ha deciso di dotarsi di un regolamento per guidare i professionisti nella gestione delle procedure.
Con il messaggio n. 4479/2024, l’INPS ha fornito le istruzioni per la presentazione della domanda, che permette, ai sensi dell’art. 5 della L. 162/2021, un esonero dal versamento dell’1% dei contributi previdenziali, nel limite massimo di 50.000 euro annui, a favore dei datori di lavoro privati che siano in possesso della Certificazione della parità di genere.
Scade il 31 marzo 2025 il termine per ottenere il riconoscimento del credito di imposta per le parti che hanno esperito una procedura di mediazione conclusa nel 2024. Le domande vanno presentate sulla piattaforma digitale del Ministero di Giustizia.
Il 21 febbraio, il Parlamento ha convertito in legge n. 15 del 2025 il cosiddetto decreto “mille-proroghe” (decreto-legge n. 202 del 2024) e ha introdotto una modifica del testo dell’art. 19 quater del D.Lgs. n. 62 del 2024 prolungando il periodo di sperimentazione, che sarà dunque di 24 mesi e non di 12 mesi con rinvio quindi anche della data di entrata in vigore della riforma a regime che slitterà al 1° gennaio 2027. L’INPS, con il messaggio n. 766 del 3 marzo 2025, illustra le ulteriori novità introdotte nella riforma dell’accertamento della disabilità introdotte dal d.l. 202/2024, convertito dalla legge 15/2025. In particolare, a partire dal 30 settembre 2025 , le attività di sperimentazione sono estese alle seguenti province : Alessandria, Aosta, Genova; Isernia; Lecce; Macerata; Matera; Palermo; Teramo; Vicenza; Provincia Autonoma di Trento.
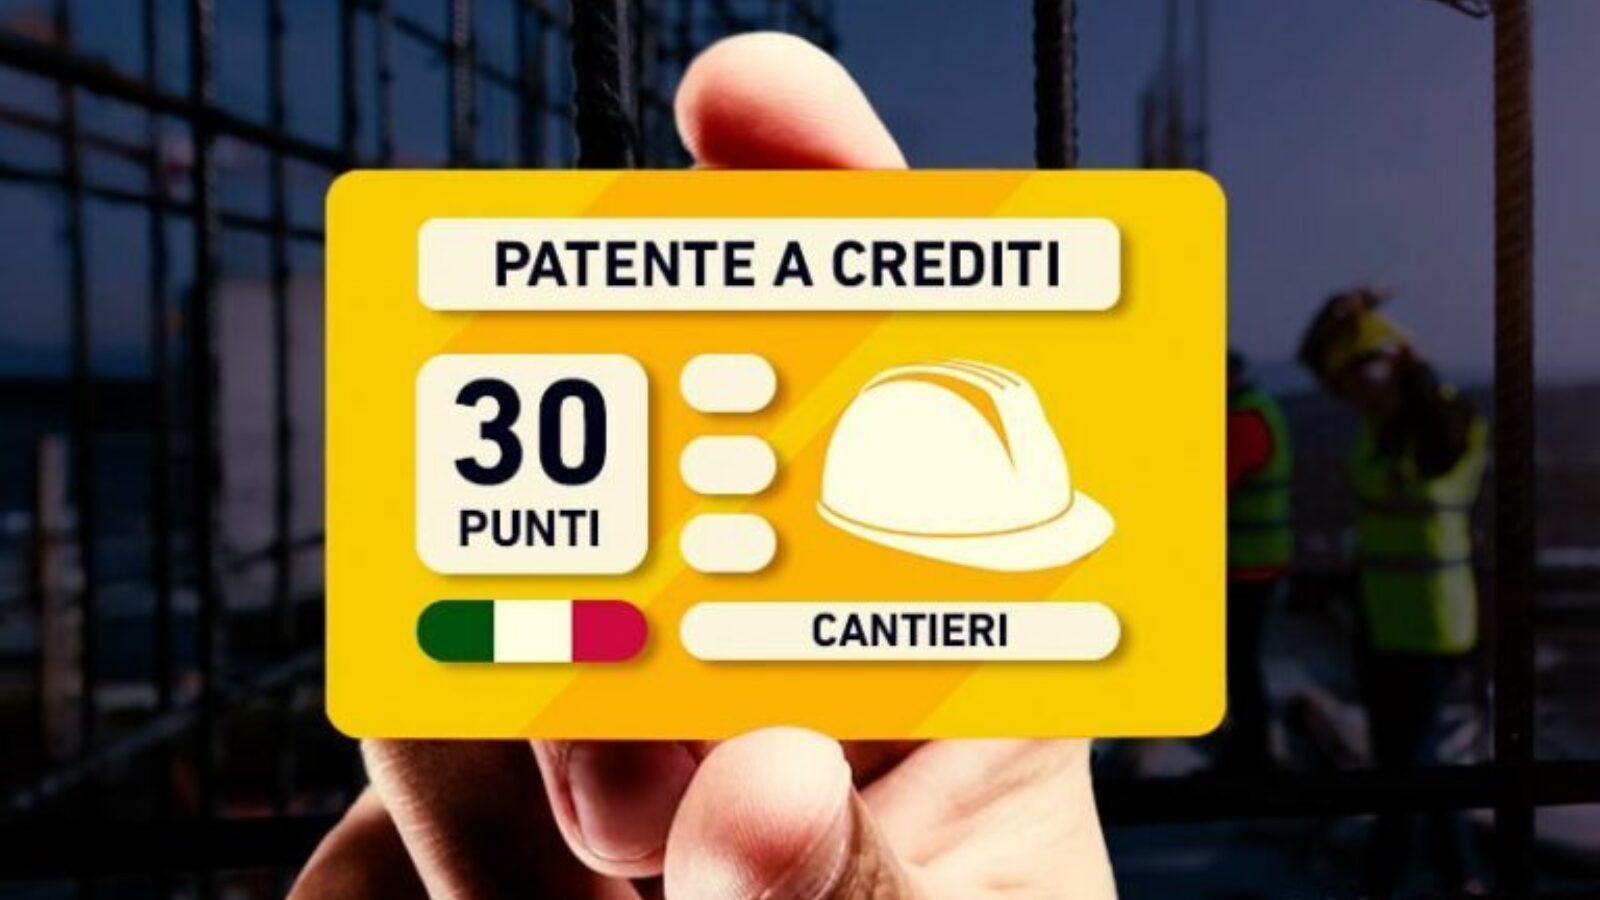
L’Ispettorato Nazionale del Lavoro (INL) ha aggiornato, al 2 febbraio 2025 , le FAQ sulla Patente a crediti . La patente a crediti in edilizia, introdotta come strumento normativo innovativo, rappresenta un sistema di qualificazione per imprese e lavoratori autonomi che operano nei cantieri temporanei o mobili. L’obiettivo è quello di assicurare maggiori livelli di sicurezza sul lavoro, attraverso La patente a crediti in edilizia, introdotta come strumento normativo innovativo, rappresenta un sistema di qualificazione per imprese e lavoratori autonomi che operano nei cantieri temporanei o mobili. L’obiettivo principale è garantire livelli più elevati di sicurezza sul lavoro, promuovendo il rispetto delle norme con riconoscimento di un sistema di accumulo e decurtazione di crediti per i soggetti che le rispettano. Ispettorato Nazionale del Lavoro (INL) ha pubblicato il 17 gennaio 2025 un aggiornamento delle indicazioni già fornite con la circolare n. 4/2024 per fornire ulteriori chiarimenti su diverse questioni pratiche emerse con l’applicazione delle normative vigenti.
Chiarite le regole sull'utilizzo di carte di debito concesse ai dipendenti per fringe benefits nell’ambito di piani di welfare aziendale. Con la risposta ad interpello n. 5/2025 l’Agenzia delle Entrate fornisce un quadro chiaro per l’utilizzo di questi strumenti in conformità alla normativa fiscale vigente. Qui di seguito una sintesi Criteri per il riconoscimento come voucher cumulativo: La carta deve essere nominativa, non cedibile a terzi, e vincolata a un budget figurativo non monetizzabile. Deve essere utilizzabile esclusivamente presso esercenti convenzionati per beni o servizi definiti dal datore di lavoro. L’importo complessivo deve rispettare i limiti normativi sui fringe benefits: 1.000 euro per il 2025 (elevato a 2.000 euro per dipendenti con figli a carico). Se il limite viene superato, l’intero importo concorre a formare reddito da lavoro dipendente. Conseguenze fiscali: Se rispetta i criteri di cui sopra, la carta costituisce un valido documento di legittimazione ai sensi dell’art. 51, c. 3-bis del TUIR. Il datore di lavoro non è tenuto ad applicare la ritenuta d’acconto in busta paga. Viene confermato che l'uso di un budget figurativo assicura tracciabilità e previene usi impropri, come già espresso nella Circolare n. 28/E del 2016 e nella risposta n. 273/2019. La posizione favorevole dell’Agenzia delle Entrate garantisce un quadro chiaro per l’utilizzo di questi strumenti in conformità alla normativa fiscale vigente.
L’Agenzia delle Entrate, con la risposta n. 231 del 2024, semplifica gli adempimenti burocratici sia per i datori di lavoro sia per i dipendenti, rendendo più agevole l’applicazione del beneficio
Il percorso verso la parità di genere nei luoghi di lavoro è ancora ostacolato da pregiudizi e cultura consolidata , ma sta diventando sempre più centrale nelle strategie aziendali, specialmente nelle politiche di inclusione. Secondo i dati di Accredia (luglio 2024), oltre 4.700 imprese hanno ottenuto la certificazione della parità di genere. Questo trend è in forte crescita: da soli 68 certificati nel novembre 2022, si è arrivati a circa 700 nel luglio 2023. La UNI/ PdR 125 è la quarta prassi più diffusa in Italia tra le imprese, indicando una crescente sensibilità verso le tematiche di genere e responsabilità sociale. A supporto di questa crescita, è stato creato un nuovo documento, le “UNI/ PdR 125 FAQ” , che fornisce chiarimenti operativi e informazioni pratiche sull'adozione della prassi. Le FAQ rispondono a domande comuni riguardo requisiti, certificazione e monitoraggio delle performance aziendali in chiave di parità di genere. Le novità includono: La possibilità di ottenere la certificazione anche per contratti di rete , se iscritti al registro delle imprese e con obiettivo di certificazione nel contratto stesso. Per i consorzi , la certificazione è possibile solo se dotati di personalità giuridica, o se il loro statuto prevede la certificazione di tutti gli enti consorziati. La certificazione va rinnovata ogni tre anni , con rivalutazioni dei KPI ogni due anni e sorveglianza annuale. Le FAQ ribadiscono che la politica di parità di genere di un’impresa deve essere pubblicata sul sito e la formazione in questo ambito deve coinvolgere tutti i livelli organizzativi.
Regime fiscale dei premi versati per le polizze a tutela del rischio morte (c.d. polizze vita) – articoli 15, comma 1, lettera f) e 51 del Tuir Premi per assicurazioni pagati dal datore di lavoro: sono esenti da tassazione in capo al dipendente solo i premi relativi ad assicurazioni per infortuni professionali, mentre concorrono alla formazione del reddito i premi per assicurazioni sanitarie, sulla vita e gli infortuni extra-professionali. Ciò non toglie che il datore di lavoro possa erogare tali premi a titolo di fringe benefit, operando poi le dovute verifiche sul superamento dei limiti di esenzione stabiliti dalla Legge. Tali verifiche devono essere effettuate con riferimento agli importi tassabili in capo al lavoratore e, quindi, al netto di quanto il dipendente ha corrisposto per tutti i beni o servizi di cui ha fruito, tenendo conto di tutti i redditi percepiti anche se derivanti da altri rapporti di lavoro eventualmente trattenuti. Detrazione per oneri nella misura del 19 %, consentite ai sensi dell’art. 15, comma 1, TUIR: spetta anche con riferimento ai premi relativi a una polizza vita collettiva, stipulata da società o da organizzazioni sindacali di imprenditori o lavoratori dipendenti in nome e per conto del lavoratore dipendente. Affinché un onere possa essere detratto è necessario che esso sia sostenuto dal contribuente ed effettivamente rimasto a carico; ne consegue che, nel caso in cui i premi siano stati versati dal datore di lavoro, gli stessi potranno essere detratti dal lavoratore, ai sensi dell’articolo 15 del Tuir, solo qualora il loro ammontare sia stato assoggettato a tassazione.
Il Tribunale di Milano e molti Organismi di composizione della crisi (OCC) del circondario di Milano, con l’obiettivo di armonizzare le prassi e di rendere l’applicazione delle norme più efficiente, hanno sottoscritto un protocollo finalizzato ad agevolare il lavoro degli operatori, relativamente alle procedure di sovraindebitamento disciplinate dal Codice della crisi , tra cui la liquidazione controllata. Il protocollo ha l’obiettivo di garantire la piena informazione di tutti gli interessati sul modus operandi degli OCC e del Tribunale, secondo i rispettivi ambiti di competenza. Il protocollo, più nel dettaglio, affronta i temi: dell’accesso alla liquidazione controllata e all’esdebitazione del sovraindebitato incapiente della nomina del liquidatore e conferma dell’OCC dell’accesso alle banche dati della formazione dello stato passivo del programma di liquidazione delle attività del liquidatore dei mandati (prelievi dal conto corrente della procedura) delle relazioni periodiche dei rendiconti e riparti del compenso unitario del monitoraggio e controllo dei liquidatori della pubblicità sul sito web del Tribunale della trasparenza delle procedure (divulgazione di regolamenti e informative degli OCC sul sito web del Tribunale).
La procedura della composizione negoziata della crisi nasce con la finalità di anticipare il momento di emersione dello stato di crisi delle imprese, consentendo la realizzazione di piani di risanamento meno invasivi per l’impresa, e più rapidi e soddisfacenti per i creditori. L’accesso alla composizione negoziata è consentito alle imprese che si trovano in stato di: crisi: ex art. 2, lett. a), C.C.I.I., intesa come probabilità di insolvenza, meno grave dell’insolvenza pre-crisi: quella situazione di squilibrio patrimoniale o economico-finanziario meno grave di quella di crisi insolvenza (art. 2, lett. b) reversibile: devono permanere concrete prospettive di risanamento, rimanendo frustrato, in caso contrario il disposto dell’art. 12 c. 1, che impone, appunto, che la CNC possa essere iniziata solo quanto “risulta ragionevolmente perseguibile il risanamento dell’impresa”. Al concordato semplificato, invece, il debitore non vi può accedere direttamente, poiché non è una procedura autonoma, ma, solo quale sbocco della composizione negoziata, quando le trattative non abbiano portato ad altre soluzioni; tale concordato può essere inoltre solo liquidatorio e l’accesso è limitato alla sola iniziativa del debitore. Il testo pubblicato dal Tribunale di Livorno offre indicazioni: all’imprenditore che intende perseguire la composizione negoziata della crisi all’esperto che dovrà rapportarsi con il Tribunale durante e dopo la CNC all’ausiliario che dovrà supportare il Tribunale in caso di domanda di omologa di concordato semplificato. Si rinvia al testo pubblicato per ogni approfondimento.
Il Direttore dell’Ispettorato Nazionale del Lavoro ha emanato la nota n. 376 del 7 ottobre 2024, con la quale ricorda che l’autodichiarazione/certificazione sul possesso dei requisiti per la Patente a crediti ha una validità sino al 31 ottobre 2024 e che i soggetti interessati, per poter accedere ai cantieri temporanei e mobili dal 1° novembre 2024, dovranno formalizzare l’istanza di richiesta della patente tramite il Servizio online ( https://servizi.ispettorato.gov.it ). La nota, in particolare, vuole sensibilizzare le Associazioni e gli Ordini Professionali, affinchè informino i propri clienti su tale adempimento, invitandoli a provvedere al più presto, evitando così una eccessiva concentrazione di accessi sul Portale negli ultimi giorni del mese di ottobre. L’INL precisa che coloro i quali non provvederanno a formalizzare l’istanza sul Portale entro il 31 ottobre 2024 non potranno operare nei cantieri temporanei e mobili a decorrere dal 1° novembre 2024.
L’Ispettorato Nazionale del Lavoro (INL) ha pubblicato, in data 4 ottobre 2024, le prime FAQ sulla Patente a crediti. Sono reperibili al seguente link: https://www.eclavoro.it/wp-content/uploads/2024/10/FAQ_PATENTE-A-CREDITI_4-ottobre-2024.pdf
L’Ispettorato Nazionale del Lavoro (INL) ha emanato la circolare n. 4 del 23 settembre 2024 , con la quale ha fornito le prime indicazioni riguardanti il sistema di qualificazione delle imprese e dei lavoratori autonomi tramite crediti.
Il Garante Privacy ha pubblicato sul sito di riferimento nel mese di agosto un documento sottoforma di FAQ per fornire chiarimenti ai cittadini sul diritto all’oblio oncologico nonché a per dare indicazioni concrete a tutti i datori di lavoro pubblici e privati e a banche, assicurazioni, intermediari del credito e finanziari affinché possano applicare correttamente la nuova normativa. L’obiettivo è quello di prevenire le discriminazioni e tutelare i diritti delle persone che sono guarite da malattie oncologiche. Il compito di vigilanza sulla corretta applicazione della legge è affidato al Garante Privacy stesso, il quale in caso di eventuali violazioni della disciplina sulla protezione dei dati potrà infliggere le sanzioni previste dal Gdpr. In particolare, viene chiarito che la normativa vieta a banche, assicurazioni, e a tutti i datori di lavoro (sia nella fase di selezione del personale sia durante il rapporto lavorativo), di richiedere all’utente e al dipendente informazioni su una patologia oncologica da cui sia stato precedentemente affetto e il cui trattamento si sia concluso - senza episodi di recidiva – da più di dieci anni (ridotti a cinque se il soggetto aveva meno di 21 anni al momento in cui è insorta la malattia).
Il Ministro del Lavoro e delle Politiche Sociali ha sottoscritto il protocollo d’intesa tra Consiglio nazionale dell’ordine dei consulenti del lavoro e l’Associazione nazionale di famiglie e persone con disabilità intellettive e disturbi del neurosviluppo (Anffas), con l’obiettivo di garantire alle persone con disabilità il pieno accesso alle opportunità lavorative. Con il documento pubblicato il 18.09.2024 il Ministero vuole confermare il suo impegno alla costruzione di una società inclusiva, in cui ognuno trovi il suo posto, nella consapevolezza che aprirsi ai diversi talenti delle persone è un modo per arricchire i percorsi. Attraverso percorsi tecnologici mirati si vuole ottenere il miglioramento della capacità di inserimento lavorativo e di conseguenza, di un percorso di autonomia.
Per ottenere l’Assegno unico e universale, chi non lo ha ancora richiesto o ne ha appreso l’esistenza solo ora deve presentare la domanda entro il prossimo 30 giugno. Il rispetto della scadenza assicura al richiedente anche la corresponsione degli arretrati relativi ai mesi di marzo, aprile e maggio scorsi. Il termine vale anche per i percettori con Isee, che intendono aggiornare la propria situazione economica specifica e, contestualmente vedersi rimodulato l’aiuto. Oltre tale data, il sostegno sarà erogato dal mese successivo a quello di presentazione e senza arretrati. In generale, l’importo spettante varia in base alla condizione economica del nucleo familiare rilevabile dall’Isee, se presentato al momento della domanda, tenuto conto dell’età e del numero dei figli nonché di eventuali situazioni di disabilità degli stessi. In particolare, alle famiglie in possesso di Isee valido, l’Assegno è corrisposto con importi maggiorati, calcolati in base alla corrispondente fascia di Isee. Le stesse maggiorazioni sono comunque riconosciute, con decorrenza retroattiva e, quindi, con tutti gli arretrati, anche a coloro che al momento della presentazione della domanda non siano in possesso di Isee, ma per le quali l’Isee sia successivamente attestato, ma sempre entro il prossimo 30 giugno. La domanda può essere presentata: accedendo dal sito dell’Inps al servizio "Assegno unico e universale per i figli a carico” con Spid, Carta di identità elettronica (Cie) o Carta nazionale dei servizi (Cns) contattando il numero verde 803164 (gratuito da rete fissa) o lo 06.164.164(da rete mobile, con la tariffa applicata dal gestore telefonico) tramite enti di patronato, attraverso i servizi telematici offerti gratuitamente dagli stessi. attraverso l’app “Inps Mobile”. Per assicurare certezza sulle tempistiche di pagamento dell’Assegno unico e universale per i figli a carico alla consistente platea dei beneficiari, con il messaggio n. 2302 del 20 giugno 2024, l’Inps ha reso noto il calendario dei pagamenti per il periodo luglio - dicembre 2024.
L’Inps, con circolare n. 75 del 28 giugno 2024, ha fornito indicazioni per la fruizione dello sgravio contributivo per le assunzioni a tempo indeterminato, e le trasformazioni dei contratti a tempo determinato in contratti a tempo indeterminato, di beneficiari del reddito di cittadinanza tra il 1° gennaio e il 31 dicembre 2023. La Commissione europea, con la decisione C(2023) 7480 final del 31 ottobre 2023, ha autorizzato la concessione dell’esonero in commento fino al 31 dicembre 2023, mentre con successiva decisione C(2024) 2326 final del 5 aprile 2024, l’applicabilità della misura è stata prorogata al 30 giugno 2024.
Ispettorato Nazionale del Lavoro, nota 1 133 /2024 del 24 giugno 2024 L’Ispettorato del Lavoro , con le due note in esame, fornisce indicazioni sulla corretta applicazione delle nuove disposizioni sanzionatorie introdotte d a ll ’art. 29 , comma 4, del D.L. 19/2024 (convertito dalla L. 56/2024) nei confronti di ipotesi di somministrazione non autorizzata (art. 18, comma 1 primo periodo e comma 2, d.lgs. 276/2003) e fraudolenta (art. 18, comma 5-ter, d.lgs. 276/2003), nonché di appalto e distacco illeciti (art. 18, comma 5-bis, d.lgs. 276/2003) . Con il DL 19/2024 è stato quindi ripristinato il rilievo penale delle fattispecie di somministrazione, appalto e distacco non genuini, che erano state depenalizzate dall’art. 1 del D.Lgs. n. 8/2016 e dal 2 marzo 2024, utilizzatore e somministratore non genuini sono puniti entrambi con l’arresto fino a un mese o l’ammenda di € 60 per ogni lavoratore occupato e per ogni giornata di lavoro. L’importo di € 60, tuttavia, in ragione dell’aumento del 20% previsto dall’articolo 1, comma 445, lettera d) della legge 145/2018 diventano € 72 euro. In ogni caso la sanzione non potrà essere inferiore a € 5.000 né superiore a € 50.000. Nel caso in cui, in base al numero di giornate di illecita occupazione, l’importo sia inferiore a € 5.000 euro, andrà applicata tale soglia, che potrà essere ridotta a un quarto (articolo 21, comma 2, del Dlgs 758/1994) a seguito di eventuale ottemperanza alla prescrizione obbligatoria ex art. 20 e ss. D.Lgs. n. 758/1994 che dovesse essere impartita. In caso di recidiva, il nuovo comma 5-quater dell’art. 18 del D.Lgs. n. 276/2003, prevede che: gli importi delle sanzioni siano aumentate del 40% ove, nei tre anni precedenti, il datore di lavoro sia stato destinatario di altri provvedimenti sanzionatori amministrativi o penali (recidiva semplice); gli importi delle sanzioni siano aumentate del 20% ove, nei tre anni precedenti, il datore di lavoro sia stato destinatario di provvedimenti sanzionatori amministrativi o penali per i medesimi illeciti (recidiva specifica). Vi sono poi delle aggravanti in casi di sfruttamento di minori: in tal caso la pena è dell’arresto fino a diciotto mesi e l’ammenda è aumentata fino a sei volte. Le nuove sanzioni si applicano alle condotte poste in essere a decorrere dal 2 marzo 2024. Per le condotte continuate, iniziate prima del 2 marzo 2024 e proseguite successivamente, la nota INL del 24.6.2024 chiarisce che si debba ritenere sussistere un reato permanente, atteso che la condotta risulta caratterizzata da un intento elusivo di norme contrattuali o imperative che trova ragion d’essere in una apprezzabile continuità dell’azione antigiuridica. La natura permanente dell’illecito comporta pertanto che il momento di consumazione del reato si realizza con la cessazione della condotta, la quale assume rilevanza sia ai fini della individuazione della norma applicabile, sia ai fini della decorrenza del termine di prescrizione. Da ciò ne consegue che le condotte iniziate prima del 2 marzo 2024 e proseguite dopo tale data avranno rilievo esclusivamente penale e saranno quindi soggette alla nuova disciplina. Ai fini del calcolo degli importi sanzionatori di carattere proporzionale, occorrerà tenere conto anche del periodo precedente che costituirà un elemento di valutazione della gravità dell’illecito.
L'Osservatorio sulla Giustizia civile di Milano, nella seduta del 21 maggio 2024, ha proceduto alla rivalutazione monetaria, secondo gli indici ISTAT costo- vita alla data dell'O1.01.2024, di tutte le Tabelle milanesi relative alla liquidazione del danno non patrimoniale e anche della Tabella per la capitalizzazione anticipata di una rendita. Le Tabelle non sono state, invece, modificate nel merito, riservandosi successivi aggiornamenti una volta conclusi i lavori avviati Sono state quindi pubblicate le nuove tabelle e relativi criteri orientativi; nel dettaglio sono state messe a disposizione: "Criteri orientativi per la liquidazione del danno non patrimoniale derivante da lesione alla integrità psico-fisica - Edizione 2024" e relativa tabella allegata; "Criteri orientativi e Tabella per la liquidazione del danno non patrimoniale derivante da lesione del bene salute definito da premorienza — Edizione 2024"; "Criteri orientativi e Tabella per la liquidazione del danno non patrimoniale C.d. terminale Edizione 2024"; "Relazione illustrativa del quesito medico-legale" e modello di quesito; “Criteri orientativi e Tabella per la liquidazione del danno non patrimoniale derivante dalla perdita del rapporto parentale — Edizione 2024" e relativi allegati; "Criteri orientativi per la liquidazione del danno da mancato/carente consenso informato in ambito sanitario — Edizione 2024"; "Criteri orientativi per la liquidazione del danno da diffamazione a mezzo stampa e con altri mezzi di comunicazione di massa — Edizione 2024"; "Criteri orientativi per la capitalizzazione anticipata di una rendita - Edizione 2024" e relativi allegati; "Criteri orientativi per la liquidazione ex art. 96 terzo comma c.p.c. ".