In tema di azione di responsabilità nelle procedure concorsuali sono intervenuti nel periodo altri provvedimenti (nello specifico da parte dei Tribunali di Piacenza e di Mantova), che, muovendo dalla modifica dell'articolo 2394 bis c.c. ad opera del D.Lgs. n. 47/2026, che stabilisce l'avvio delle azioni di responsabilità entro, a pena di decadenza, il termine di due anni dalla sentenza di apertura della liquidazione giudiziale o dalla sentenza che dichiara lo stato di insolvenza, raccomandano ai Curatori di intraprendere eventuali azioni di responsabilità nei confronti di amministratori e sindaci anche per le procedure in corso nel medesimo termine.
Il Consiglio Nazionale dei Dottori Commercialisti e Esperti Contabili ha predisposto delle linee guida che, ripercorrendo le disposizioni normative previste dagli artt. 74-83 del CCII, dopo aver individuato i presupposti soggettivi ed oggettivi per l'accesso alla suddetta procedura, analizzano le varie fasi evidenziando anche il ruolo svolto dal debitore, dall'OCC, dai creditori e dal Tribunale sia nella fase di apertura che nella successiva fase di omologa ed esecuzione. L'elaborato evidenzia, poi, le modifiche apportate alla normativa a seguito dei diversi decreti correttivi intervenuti successivamente all'emanazione del D.Lgs. n. 14 del 12 gennaio 2019, anche in attuazione della c.d. Direttiva Insolvency, soffermandosi sui prevalenti orientamenti assunti della giurisprudenza.
Per diritto al c.d. oblio oncologico nei servizi bancari si intende il diritto delle persone che sono guarite da patologie oncologiche a non essere discriminate nell’ambito della stipula o del rinnovo dei contratti relativi a servizi bancari, finanziari, di investimento e assicurativi.
La normativa Europea ( Direttiva (U.E.) 2023/2225 (c.d. CCD2) , recepita in Italia con il D.Lgs. n. 212/2025), si pone l’obiettivo di rafforzare la tutela dei consumatori nel credito al consumo, imponendo la trasparenza nella valutazione del merito creditizio ed esigendo che i prestiti siano "sostenibili", con specifico riguardo alle pratiche assicurative abbinate ai finanziamenti.
La direttiva c.d. CCD2 impone che l'eventuale polizza assicurativa richiesta dalla banca per l'erogazione di un prestito possa essere sottoscritta anche tramite un fornitore diverso e più conveniente scelto dal consumatore, prevenendo pratiche commerciali scorrette, tutelando i consumatori anche nella valutazione creditizia automatizzata, permettendo in qualsiasi momento di richiedere l'intervento umano per contestare decisioni basate su algoritmi o su dati sanitari non più trattabili.
La suddetta Direttiva vieta l'applicazione di costi o tassi d'interesse eccessivi e ingiustificati, lavorando in parallelo con il diritto al s.d. oblio oncologico, al fine di valutare il cliente sulla base della sua attuale solvibilità, senza poter richiedere indagini o informazioni sullo storico clinico oncologico oltre i limiti previsti dalla legge.
Il D.Lgs. 212 del 31.12.2025 (in vigore dal 12.01.2026) è il decreto di recepimento della Direttiva c.d. CCD2, inserendosi nel quadro delineato dalla Legge n. 193/2023, coordinando le tutele di non discriminazione per gli ex pazienti con le nuove regole per prestiti e finanziamenti.
Il Decreto incide direttamente sul Testo Unico Bancario (T.U.B.), aggiornando le regole per la concessione del credito al consumo, assicurando che la richiesta di prestiti e mutui avvenga senza alcuna disparità di trattamento o discriminazione basata sulla storia clinica del consumatore. Relativamente al c.d. oblio oncologico, la Banca d’Italia dovrà emanare disposizioni attuative - predisponendo se del caso anche formulari/modelli standard - relativamente ai divieti informativi nelle fasi di stipulazione e rinnovo dei contratti nonché agli obblighi informativi da parte dell’intermediario in tutte le fasi di accesso a servizi bancari, ivi compresi le trattative precontrattuali e la stipulazione o il rinnovo di contratti.
La violazione di tali divieti e obblighi comporta, infatti, la nullità parziale , come previsto dalle Legge n. 193/2023, vale a dire la nullità delle clausole contrattuali difformi e delle clausole “connesse” a quelle difformi.”
La supervisione nel rispetto della normativa è demandato alla Consob nonché al Garante Privacy che opererà in coordinamento con le due Autorità di Vigilanza (Banca d’Italia e Consob), al fine di esercitare un controllo generale sul trattamento dei dati sensibili e di ordinare e/o sorvegliare la cancellazione delle informazioni.
Il Ministero della Giustizia ha pubblicato il decreto del 23 aprile 2026, recante l’aggiornamento della procedura in tema di composizione negoziata della crisi d’impresa; in particolare, le novità riguardano: il contenuto della piattaforma telematica ; la lista di controllo particolareggiata ; il protocollo operativo per l’esperto indipendente e formazione obbligatoria degli esperti ; le indicazioni per la redazione del piano di risanamento (guida metodologica di riferimento indipendentemente dallo strumento di regolazione della crisi prescelto); le modalità di esecuzione del test pratico (strumento prognostico disponibile sulla piattaforma telematica, necessario all’esperto per valutare se vi siano concrete prospettive di risanamento per l’impresa); indicazioni specifiche per gli intermediari finanziari ; una nuova Sezione II- bis, dedicata alle specificità dei piani nel caso di strumenti di regolazione della crisi (tra cui accordi di ristrutturazione, concordato preventivo, piano di ristrutturazione soggetto a omologazione) e valore riservato ai soci .
E’ stato presentato al Senato il disegno di legge AS 1816/2026, rubricato “Nuove disposizioni in materia di disciplina del condominio negli edifici” , con il quale si individuano le linee guida per riordinare la disciplina del condominio e colmare alcune lacune che sono emerse nel corso dell’applicazione dell’ultima riforma (Legge n. 220/2012): Uno dei punti chiave del DDL è l’introduzione dell’ obbligo della polizza catastrofale e RC condominiale per la responsabilità civile verso terzi e per il rischio di perimento (totale o parziale) dell’edificio, coprendo anche eventi catastrofali come terremoti ed alluvioni . L’obiettivo è proteggere il patrimonio immobiliare e i proprietari da danni causati a soggetti esterni (terzi) o alle strutture stesse, standardizzando una pratica che prima era lasciata alla discrezione dei Regolamenti condominiali. Si tratta, quindi, dell’introduzione di una copertura multirischio obbligatoria che includa terremoti ed alluvioni, assicurando che ogni fabbricato sia manlevato dai danni causati a terzi o alle strutture stesse, indipendentemente dalla volontà dei singoli partecipanti. A differenza della Legge n. 220/2012, che rendeva facoltativa la stipula della polizza (spesso assente nei Condomini più piccoli), il DDL presentato al Senato ne impone l’obbligo su scala nazionale. Si ricorda qui come l’Amministratore di condominio possa sottoscrivere il contratto assicurativo solo previa autorizzazione o ratifica dell’assemblea condominiale. In particolare: l’Amministratore di condominio è obbligato a eseguire atti di conservazione delle parti comuni, ma l’assicurazione mira alla tutela dell’integrità patrimoniale dei singoli; l’autorizzazione preventiva è la condizione necessaria per la validità della firma sul contratto assicurativo; la ratifica dell’operato dell’Amministratore di condominio può avvenire anche in modo non specifico, attraverso l’approvazione del rendiconto consuntivo che riporti la spesa del premio; il rinnovo del contratto assicurativo alla scadenza richiede una manifestazione di volontà del Condominio, che può essere anche tacita. Si rammenta, infine, come per autorizzare la stipula della polizza globale fabbricati, il sistema giuridico non richiede l’unanimità dei condomini, essendo sufficiente la maggioranza degli intervenuti in assemblea che rappresenti almeno la metà del valore millesimale dell’edificio (500/1000).
Sul novellato disposto dell'art. 2394 bis c.c. che impone l’avvio delle azioni di responsabilità, a pena di decadenza, nel termine di due anni dalla sentenza di apertura della liquidazione giudiziale o dalla sentenza che dichiara lo stato di insolvenza, le sezioni Procedure Concorsuali dei Tribunali stanno iniziando a fornire strumenti e/o linee guida da seguire. Il Tribunale di Torino ha introdotto disposizioni operative con la circolare del 22 maggio 2026 stabilendo: che ai fini interruttivi è necessario l’esercizio dell’azione; anche la comunicazione alla controparte, entro il termine di decadenza, di una domanda di mediazione, per una sola volta, interrompe il termine che riprende a decorrere dal deposito del verbale negativo presso la segreteria dell'organismo di mediazione – v. Cass. Sez. Unite 22.07.2013 n. 17781; Cass. 28.01.2019 n. 2273 -; l’ambito di applicazione della suddetta norma (decadenza: persone, forme societarie e azioni); la modalità di costituzione di parte civile nel processo penale (“sul piano operativo” “il curatore dovrà valutare con particolare attenzione la proposizione tempestiva dell’azione in sede civile entro il biennio, anche al fine di evitare contestazioni sulla tardività della successiva costituzione di parte civile o sul trasferimento dell’azione nel processo penale ai sensi dell’art. 75 c.p.p.” ); la procedura di riacquisto del libero esercizio dell’azione da parte dei creditori dopo la decadenza ( “Si può ammettere – con uno sforzo interpretativo – che la restituzione di tale azione ai creditori competa già per effetto della decadenza del curatore o che il curatore abbia facoltà di rinunciare a esercitare l’azione di responsabilità per “non convenienza” ai sensi dell’art. 213 CCII, restituendo il libero esercizio della medesima ai singoli creditori” ). Quanto alle procedure in essere, dal momento che il suddetto Decreto Legislativo non stabilisce una disciplina transitoria ad hoc per regolare le azioni di responsabilità pertinenti a una procedura già aperta alla data di entrata in vigore della legge - 29 aprile 2026 – il Tribunale di Torino ha invitato i curatori prudenzialmente ad accelerare l’istruttoria delle azioni di responsabilità, così da porsi in condizione di agire entro due anni dall’entrata in vigore della legge (29 aprile 2028). Il Tribunale di Treviso, a sua volta, con la circolare del 15 maggio 2026 ha precisato che il termine per l’avvio della relativa azione è di prescrizione e non già di decadenza, rappresentando che non è prevista una disciplina transitoria per le procedure già pendenti ed invitando i curatori a considerare, quale termine finale per l'esercizio dell'azione, il biennio antecedente alla sentenza di apertura della liquidazione giudiziale nonché a valutare tempestivamente, sin dalle fasi iniziali della procedura, la sussistenza di profili di responsabilità, programmando le eventuali azioni di merito in modo compatibile con il termine decadenziale.
Con il Provvedimento n. 342 del 14 maggio 2026 , il Garante per la protezione dei dati personali è intervenuto sull'utilizzo di strumenti di intelligenza artificiale in grado di analizzare lo stato emotivo e i livelli di stress dei lavoratori attraverso le comunicazioni effettuate sulle piattaforme aziendali di messaggistica, come Teams e Slack. Il caso riguarda un plug-in sviluppato da una start-up italiana che, mediante tecniche di analisi semantica e intelligenza artificiale, elabora i messaggi degli utenti per fornire valutazioni sul loro livello di stress e suggerimenti personalizzati orientati al benessere psicologico. Sebbene l'utilizzo del servizio fosse volontario e i risultati individuali non fossero accessibili al datore di lavoro, il Garante ha ritenuto necessario intervenire per evidenziare i rilevanti rischi connessi al trattamento di tali dati. Secondo l'Autorità, le informazioni relative allo stato emotivo e psicologico dei lavoratori rientrano in una sfera particolarmente delicata della persona e il datore di lavoro non può acquisirle né trattarle, neppure indirettamente. Il rischio permane anche quando i dati vengono restituiti in forma aggregata, poiché non può essere esclusa la possibilità di identificare, direttamente o indirettamente, i singoli dipendenti interessati. Nel provvedimento il Garante richiama inoltre il quadro normativo europeo in materia di privacy e intelligenza artificiale, ricordando che l'AI Act vieta l'impiego di sistemi destinati a dedurre o analizzare emozioni delle persone nei contesti lavorativi. L'Autorità sottolinea anche i limiti di affidabilità e trasparenza degli algoritmi di sentiment analysis, che possono produrre valutazioni non verificabili e potenzialmente discriminatorie. Pur non adottando un divieto immediato, il Garante ha rivolto un formale avvertimento alla società sviluppatrice, invitandola ad adottare adeguate misure tecniche e organizzative per evitare qualsiasi forma di accesso, anche indiretto, a informazioni riguardanti la sfera emotiva dei lavoratori. In sintesi, il provvedimento conferma un principio destinato ad assumere crescente rilevanza nell'era dell'intelligenza artificiale: le finalità di welfare aziendale e tutela del benessere dei dipendenti non possono tradursi in strumenti di monitoraggio o profilazione dello stato psicologico dei lavoratori, soprattutto quando tali tecnologie incidono su diritti fondamentali quali la dignità, la riservatezza e la libertà personale.
Con il D.Lgs. 7 maggio 2026, n. 91, il legislatore introduce il nuovo Organismo per la parità, un’autorità indipendente istituita in attuazione delle direttive europee (UE) 2024/1499 e 2024/1500.
Come da Comunicato stampa del Consiglio dei Ministri del 10 giugno 2026 n. 177 , il Consiglio dei Ministri ha approvato, in esame preliminare, le bozze dei due Decreti Legislativi che, in forza della delega ricevuta dal Parlamento con la Legge n. 132/2025, delineano l’impianto normativo con cui l’Italia adegua il proprio ordinamento al Regolamento UE 2024/1689 ( c.d. “AI Act” ). In particolare: il primo Decreto Legislativo definisce il sistema nazionale di governance, di vigilanza, le sanzioni e sandbox regolatorie (vale a dire ambienti controllati, fisici o virtuali, in cui le aziende possono sperimentare nuovi prodotti o servizi tecnologici innovativi per un periodo di tempo limitato, beneficiando di un regime normativo semplificato e sotto la diretta supervisione delle autorità di settore); il primo Decreto assegna un ruolo centrale ad ACN (Agenzia per la Cybersicurezza Nazionale), ad AgID (Agenzia per l'Italia Digitale) ed alle autorità di settore. Il primo Decreto disciplina l’Intelligenza Artificiale nell’ambito della formazione e del lavoro; in particolare: 1.nei processi decisionali legati al rapporto di lavoro (assunzioni, sanzioni, licenziamenti), le decisioni non potranno essere basate unicamente su sistemi automatizzati, essendo sempre richiesta la supervisione di una persona fisica ed il licenziamento intimato in violazione di questo principio è considerato nullo; 2.l’utilizzo di sistemi di Intelligenza Artificiale potrà incidere sulla modulazione dell’equo compenso per i liberi professionisti, basandosi sul livello di rischio del sistema utilizzato, essendo espressamente previsto che, entro 12 mesi dalla data di entrata in vigore del Decreto, i rispettivi decreti che definiscono i parametri ministeriali ufficiali usati per calcolare i compensi minimi ed equi dei diversi tipi di professionisti in Italia, siano aggiornati con la determinazione dei parametri utili alla modulazione in caso di uso di sistemi di Intelligenza Artificiale; 3.vengono previsti percorsi formativi sull’Intelligenza Artificiale per studenti, docenti e personale della pubblica amministrazione e della giustizia, nonché l’inserimento obbligatorio dell’alfabetizzazione all’Intelligenza Artificiale nella formazione continua di professionisti e del personale sanitario; il secondo Decreto Legislativo disciplina l’utilizzo dei sistemi di Intelligenza Artificiale nelle attività di polizia ed in ambito penale, con previsioni anche in relazione alla responsabilità civile e alle responsabilità dei fornitori di sistemi di Intelligenza Artificiale. Ad esempio, secondo il Decreto: 1.l’uso di sistemi di identificazione biometrica remota in tempo reale negli spazi pubblici è fortemente limitato; 2.è espressamente vietato creare banche dati di riconoscimento facciale estraendo immagini in modo indiscriminato da internet o dalle telecamere di sicurezza (c.d. “scraping non mirato”); 3.le tecnologie di riconoscimento facciale integrate nella videosorveglianza potranno essere usate solo dopo la commissione di un reato, esclusivamente per identificare persone già indiziate sulla base di elementi oggettivi; viene introdotto il reato di “ Omessa adozione di misure di sicurezza nei sistemi di intelligenza artificiale e alterazione illecita dei sistemi “, per sviluppatori o utilizzatori professionali.
Il Decreto Legislativo n. 47 del 27 marzo 2026, pubblicato sulla Gazzetta Ufficiale, è stato emanato in attuazione della delega contenuta nella Legge 5 marzo 2024, n. 21 (c.d. Legge Capitali), ed entrerà in vigore il prossimo 29 aprile 2026 . Il suddetto provvedimento si propone di ridisegnare in modo organico la disciplina dei mercati dei capitali e delle società di capitali, intervenendo sia sul piano della regolazione dei mercati sia su quello degli assetti societari, intervenendo sul Testo Unico della Finanza (T.U.F.). La riforma del T.U.F. attuata con il suddetto provvedimento mira a favorire l'accesso delle imprese al capitale di rischio, rafforzare la competitività del mercato e semplificare la disciplina degli emittenti. Il Decreto Legislativo prevede: 1) con riferimento alla disciplina degli emittenti: riordino dei sistemi di amministrazione e controllo delle società per azioni; maggiore flessibilità nello svolgimento delle assemblee delle società quotate; incidendo sulla governance delle società quotate, rendendo più efficienti i processi decisionali e più flessibili gli assetti organizzativi – con rendicontazione in modo più trasparente in tema di gestione dei rischi informatici e di utilizzo dei sistemi di intelligenza artificiale; regime semplificato per emittenti neo-quotati e PMI quotate; soglia unica del 30% per l'OPA obbligatoria; abrogazione del divieto di interlocking nei settori creditizio, assicurativo e finanziario; 2) l’introduzione della società di partenariato (nuova figura societaria nella quale la componente professionale e quella finanziaria tendono a integrarsi in modo più stretto); 3) sul fronte dei gestori, l’introduzione di una distinzione netta tra gestori autorizzati e gestori sotto soglia registrati (questi ultimi operano con regole semplificate, ma entro limiti patrimoniali precisi e con obblighi minimi di governance, trasparenza e gestione del rischio); 4) l’introduzione di un nuovo articolo 39bis che definisce in modo unitario le categorie di beni in cui gli OICR possono investire (comprendendo strumenti finanziari, depositi, immobili, crediti e altre attività con valore determinabile); 5) per quanto concerne il sistema dei controlli, con un rafforzamento del ruolo della Banca d’Italia e della BCE in diversi procedimenti autorizzativi.
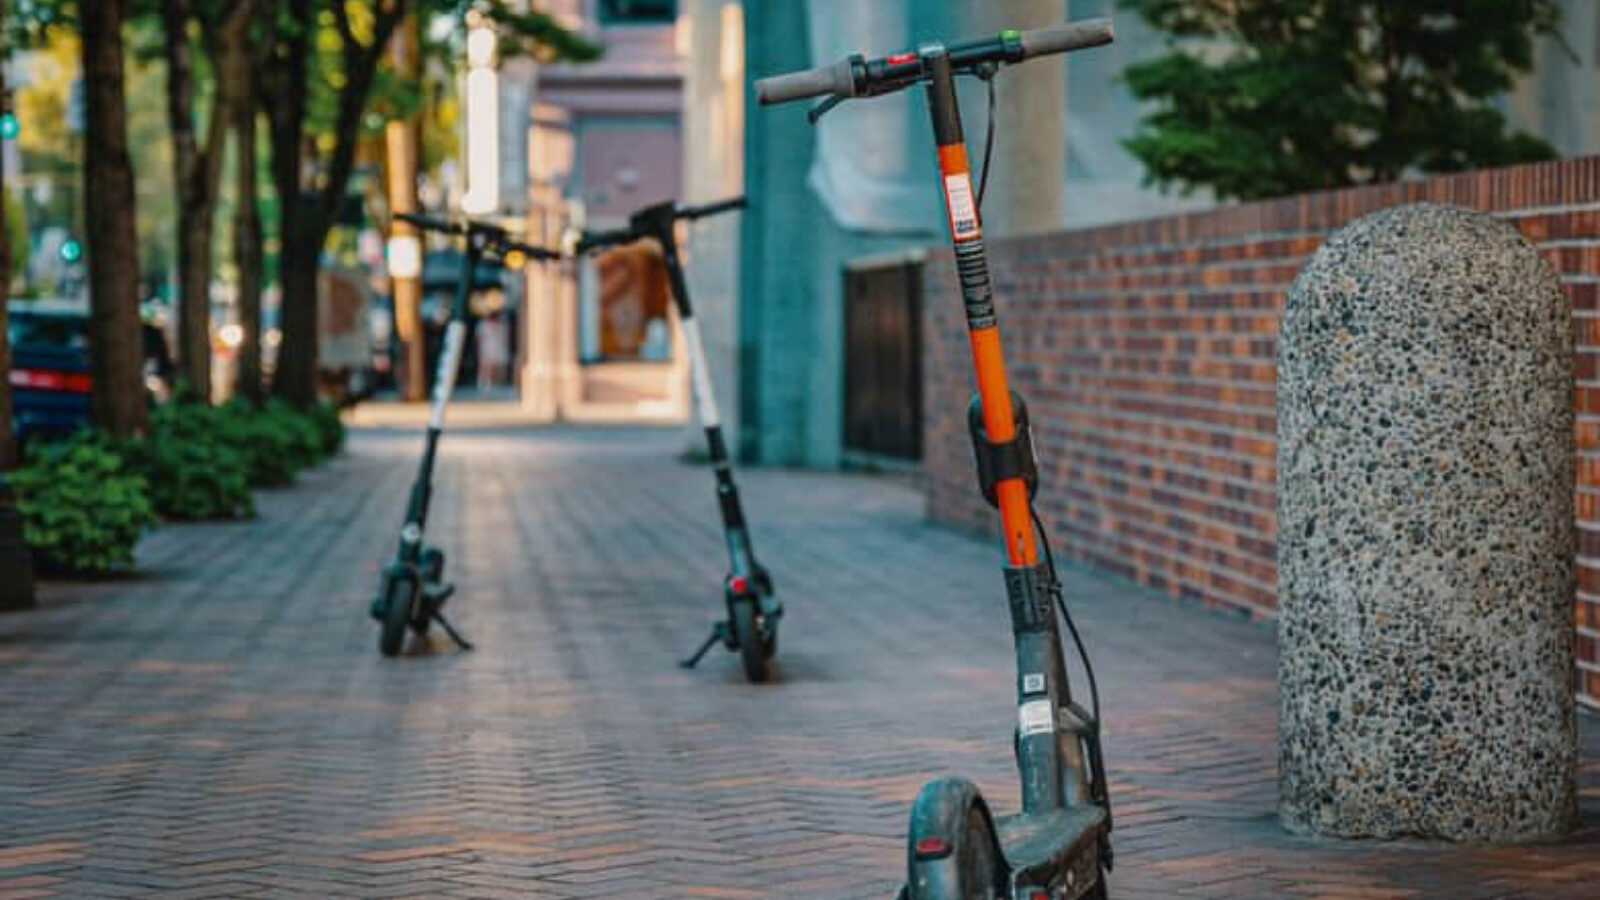
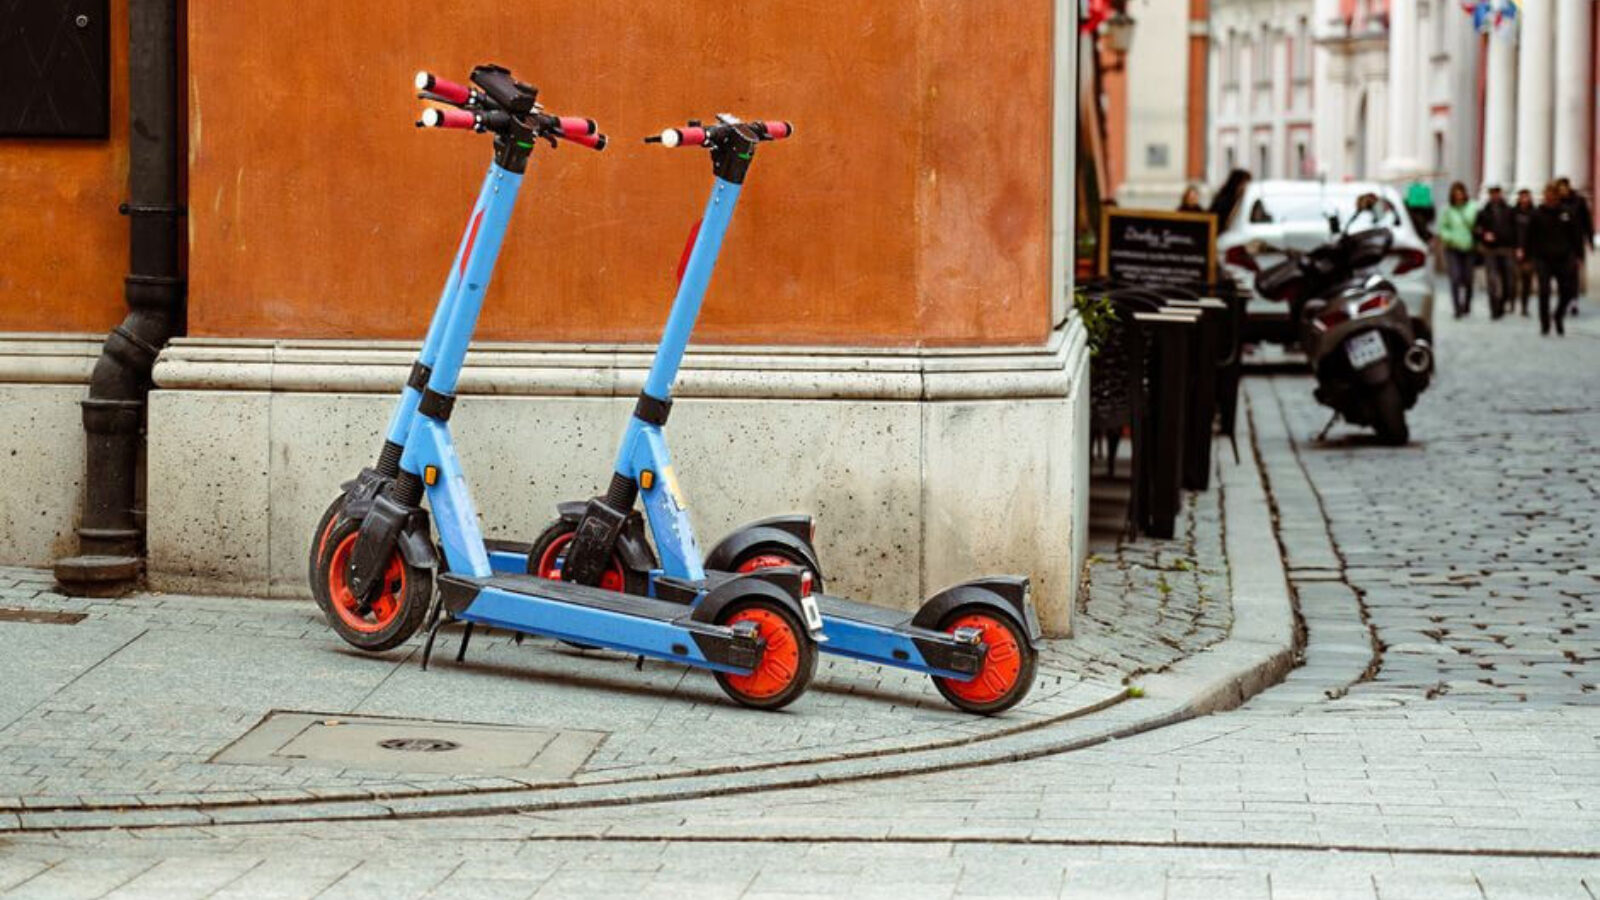
Dal 17.05.2026 è entrato in vigore per tutti i monopattini elettrici l’obbligo del contrassegno identificativo (c.d. “ targhino ”). Con la Circolare del 17 aprile 2026, viene accordata una proroga per l'effettivo obbligo di assicurazione R.C.A., come richiesto da ANIA per problemi tecnici di adeguamento delle procedure, al prossimo 16 luglio 2026.
Le recensioni online sono ormai un fattore determinante nelle scelte dei consumatori. Secondo i dati del Centro studi del Ministero delle Imprese e del Made in Italy, influenzano l’82% delle prenotazioni nelle strutture ricettive e circa il 70% delle decisioni relative ai ristoranti. Un peso crescente che ha trasformato le valutazioni digitali in un asset reputazionale centrale per imprese del turismo, della ristorazione e dei servizi legati all’attrattività territoriale. Accanto a questo ruolo economico, si è però consolidato un fenomeno opposto: la diffusione di recensioni non autentiche, tra autopromozione, pratiche di screditamento competitivo e contenuti a pagamento. Un fenomeno che, negli ultimi anni, risulta amplificato anche dall’impiego di sistemi di Intelligenza Artificiale nella generazione e nella diffusione dei contenuti. Il quadro europeo: verso maggiore trasparenza e responsabilizzazione delle piattaforme Sul piano europeo, la disciplina si articola tra strumenti vincolanti e iniziative di soft law. Nel luglio 2025 la Commissione europea ha promosso un Codice di condotta sulle valutazioni e recensioni online nel settore turistico, elaborato con operatori, piattaforme e associazioni di categoria. Il documento punta a rafforzare affidabilità e trasparenza del sistema delle recensioni, introducendo principi operativi quali: tracciabilità dei contenuti evidenza delle recensioni sponsorizzate o incentivate diritto di replica per le strutture interessate procedure più snelle per la rimozione dei contenuti illeciti maggiore controllo sull’identità degli utenti, anche in caso di pseudonimi Il quadro si innesta nel perimetro del Digital Services Act (Regolamento UE 2022/2065) , che rafforza gli obblighi delle piattaforme nella gestione dei contenuti online e nella trasparenza dei sistemi di moderazione. Il Codice di condotta resta, tuttavia, uno strumento su base volontaria, non direttamente vincolante. Più incisiva sul piano normativo è la Direttiva (UE) 2019/2161 (c.d. Direttiva Omnibus) , che qualifica le recensioni false o ingannevoli come pratica commerciale scorretta. In particolare, la disciplina vieta: la pubblicazione o la diffusione di recensioni non veritiere la selezione selettiva delle sole recensioni positive l’acquisto o la commissione di recensioni false la mancata trasparenza sulla provenienza dei contenuti Le violazioni possono comportare sanzioni fino a 10 milioni di euro, parametrate a gravità, durata e natura della condotta. Il recepimento in Italia: modifica al Codice del consumo e ruolo dell’AGCM In Italia, il quadro europeo è stato recepito con il D.Lgs. 26/2023, che ha modificato il Codice del Consumo (D.Lgs. 206/2005). Il principio cardine è la necessità che le recensioni provengano da consumatori che abbiano effettivamente fruito del bene o del servizio recensito. Gli operatori sono inoltre tenuti a indicare le modalità adottate per verificare l’autenticità delle recensioni pubblicate sulle proprie piattaforme. In caso di pratiche commerciali scorrette, l’AGCM può irrogare sanzioni comprese tra 5.000 euro e 10 milioni di euro, o fino al 4% del fatturato nei casi più gravi. Il nuovo intervento italiano: la Legge annuale PMI 2026 Con la Legge n. 34/2026 (Legge annuale PMI), il legislatore interviene in modo più analitico sul fenomeno delle recensioni online nei settori turismo, ristorazione e attrazioni territoriali. L’obiettivo è rafforzare i criteri di autenticità e limitare le distorsioni informative nel mercato digitale. I requisiti di liceità Una recensione è considerata lecita se: pubblicata entro 30 giorni dall’effettiva esperienza coerente con il servizio o la struttura fruita non collegata a incentivi, sconti o benefici supportata da evidenze di reale utilizzo del servizio La perdita di validità Una recensione perde rilevanza giuridica se: non riconducibile a un utilizzatore reale pubblicata da oltre due anni Diritti delle imprese e strumenti di tutela Le strutture recensite possono attivare procedure di segnalazione per contenuti non conformi, chiedendone la rimozione secondo i meccanismi previsti dal Digital Services Act. Accanto a ciò, la normativa rafforza il divieto di: acquisto di recensioni cessione o intermediazione di recensioni o interazioni false Le violazioni possono comportare sanzioni amministrative e, nei casi più gravi, anche profili di responsabilità penale. Vigilanza e governance del sistema Il ruolo di vigilanza è affidato all’AGCM, che dovrà: adottare linee guida per l’applicazione della disciplina monitorare annualmente il fenomeno delle recensioni illecite riferire periodicamente al Parlamento È inoltre prevista la possibilità per le associazioni di categoria di ottenere la qualifica di “segnalatori attendibili”, in linea con il Digital Services Act, per rafforzare l’emersione dei contenuti non autentici. All’ Autorità per le garanzie nelle comunicazioni (Agcom) spetterà il compito di promuovere forme di regolamentazione con le piattaforme internet, attraverso Codici di condotta , al fine di ridurre la distorsione dell’informazione fornita ai consumatori anche con mezzi tecnologicamente adeguati, garantendo che le recensioni pubblicate online siano gestite con imparzialità e provengano effettivamente da consumatori che abbiano usufruito del servizio o utilizzato il prodotto. Un equilibrio tra mercato digitale e libertà di espressione L’evoluzione normativa, a livello europeo e nazionale, si muove verso un obiettivo comune: aumentare l’affidabilità delle recensioni online come strumento di informazione economica. Il rafforzamento dei presidi di trasparenza si inserisce tuttavia in un quadro che richiede equilibrio tra tutela del consumatore, protezione degli operatori economici e libertà di espressione degli utenti. Un bilanciamento destinato a diventare sempre più complesso con l’evoluzione delle tecnologie di generazione automatica dei contenuti.
Uno strumento essenziale di tutela della persona nell'ambiente digitale: come esercitarlo efficacemente e quali sono i limiti previsti dalla normativa europea e italiana
Il Decreto del Ministero delle Infrastrutture e dei Trasporti detta le regole della piattaforma telematica, istituita presso il Centro Elaborazione Dati della Direzione Generale per la Motorizzazione al fine di richiedere e ottenere il contrassegno identificativo dei monopattini elettrici (la c.d. targa). Il contrassegno risulta obbligatorio per tutti i proprietari e si integra con i controlli assicurativi (vale a dire i sistemi dell’Associazione delle imprese assicuratrici – ANIA -). Tale sistema digitale rappresenta l’unico canale per: richiedere il contrassegno prenotare il ritiro effettuare comunicazioni di furto, smarrimento o deterioramento cancellare il contrassegno associare il codice fiscale con il codice alfanumerico del contrassegno. Il costo della targa, che è riscosso attraverso il sistema PagoPa, è di € 8,66 euro; la circolazione in assenza di contrassegno identificativo è punita con una sanzione pecuniaria tra € 100,00 ed € 400,00, che può essere corrisposta in misura ridotta entro 5 giorni.
Con l’entrata in vigore della Legge 11 marzo 2026 n. 34, operativa dal 7 aprile 2026, il legislatore ha modificato il TU Sicurezza ed ha introdotto importanti novità per le piccole e medie imprese, con particolare attenzione alla tutela della salute e sicurezza sul lavoro, soprattutto in relazione allo svolgimento dell’attività in modalità agile (smart working). Le nuove disposizioni si applicano a tutti i datori di lavoro che utilizzano il lavoro agile, indipendentemente dalla dimensione dell’azienda o dal settore di attività. Uno degli aspetti più rilevanti riguarda il rafforzamento delle sanzioni: l’obbligo di fornire un’adeguata informativa sul lavoro agile viene ora considerato al pari degli obblighi fondamentali di informazione e formazione dei lavoratori. In particolare, la mancata consegna o il mancato aggiornamento dell’informativa comporta sanzioni significative, che possono includere l’arresto da due a quattro mesi oppure un’ammenda da circa 1.700 a oltre 7.400 euro. È importante ricordare che l’obbligo di informare i lavoratori era già previsto dalla normativa precedente, ma con queste nuove disposizioni viene ulteriormente valorizzato. L’obiettivo è aumentare la consapevolezza dei lavoratori sui rischi connessi al lavoro svolto fuori dai locali aziendali e senza supervisione diretta, promuovendo comportamenti più responsabili. Il datore di lavoro ha quindi il compito di verificare, insieme alle figure aziendali competenti in materia di sicurezza, che l’informativa sia corretta, completa e aggiornata. In particolare, dovrà: coinvolgere le figure della sicurezza (come RSPP, medico competente, se previsto, e RLS); controllare che l’informativa sia coerente con le modalità effettive di lavoro agile adottate; assicurarsi che vengano considerati i rischi legati all’uso dei videoterminali; aggiornare i contenuti in base all’evoluzione normativa e organizzativa; prevedere un aggiornamento annuale documentato. L’informativa annuale non è più un semplice adempimento formale, ma diventa uno strumento centrale di tutela, la cui gestione richiede attenzione e un approccio strutturato.
La Sentenza della Suprema Corte di Cassazione, Sezione III Civile, n. 8630 del 7 aprile 2026, Est. Dott. Vincenti, ha risolto il dubbio relativo all’applicazione retroattiva, o meno, della T.U.N. - Tabella Unica Nazionale ex art. 138 Codice delle Assicurazioni Private anche a fatti antecedenti il 5 marzo 2025, e per vicende di responsabilità diverse rispetto ai sinistri stradali ed agli errori medici. La questione era stata sollevata dal Tribunale di Milano (ordinanza n. 4915 del 18 luglio 2025, est. Pres. Dott. D. Spera). La Suprema Corte ha affermato l’applicazione retroattiva della T.U.N., con il seguente principio di diritto: «la Tabella Unica Nazionale (T.U.N.), emanata dal d.P.R. n. 12/2025, in quanto da riconoscersi quale parametro della valutazione equitativa del danno non patrimoniale da lesione del bene salute conforme alle disposizioni di cui agli artt. 1226 e 2056 c.c., trova applicazione generalizzata in via indiretta, cioè non in forza di diretta efficacia normativa, bensì come parametro del potere del giudice di cui a tali norme, con riferimento a liquidazioni formalmente estranee al suo ambito di applicazione diretta e, dunque, a sinistri causativi di danno biologico verificatisi prima del 5 marzo 2025 e pur non derivanti dalla circolazione di veicoli e natanti e da responsabilità sanitaria. Il giudice, nella liquidazione del danno alla salute da effettuarsi nel caso concreto, potrà, dunque, discostarsene – eventualmente anche reputando di applicare una tabella ‘pretoria’ - solo in forza di una motivazione che dia puntualmente conto di circostanze del tutto peculiari, più rilevanti nell’àmbito regolato oggettivamente, ratione materiae, dalla T.U.N.». Ne deriva, quindi, la piena e distinta applicabilità delle tabelle di legge sulla liquidazione dei danni in corso e sui meccanismi risarcitori nazionali, rendendo le tabelle pretorie di applicazione eccezionale. In particolare, ecco le applicazioni concrete della T.U.N.: Applicazione retroattiva (ovvero “generalizzata in via indiretta) : La T.U.N. può essere applicata anche a fatti antecedenti alla sua entrata in vigore (verificati prima del 05.03.2025), non come norma retroattiva in senso stretto, ma come criterio equitativo attuale di liquidazione, purché il Giudice motivi adeguatamente eventuali scostamenti; Responsabilità anche se estranea ai sinistri stradali e sanitari : La T.U.N. trova applicazione generalizzata come parametro equitativo, anche in ambiti diversi da quelli previsti dalla normativa primaria, quali ad esempio: la responsabilità da fatto illecito comune ovvero gli infortuni in contesti non coperti dal perimetro tipico dell’art. 138 C.A.P. (danno non patrimoniale per lesioni di non lieve entità). Con la conseguenza che la T.U.N. viene elevata a criterio generale di razionalizzazione della liquidazione del danno alla salute, con l’effetto di rafforzare l’uniformità delle decisioni su tutto il territorio nazionale, la prevedibilità del risarcimento (superando le discrepanze derivanti dall’uso di tabelle pretorie locali), il controllo sulla motivazione giudiziale e la coerenza del sistema della responsabilità civile, offrendo un parametro equitativo conforme agli artt. 1226 e 2056 c.c. Il Giudice potrà, dunque, discostarsene “eventualmente anche reputando di applicare una tabella ‘pretoria’ - solo in forza di una motivazione che dia puntualmente conto di circostanze del tutto peculiari, più rilevanti nell’àmbito regolato oggettivamente, ratione materiae, dalla T.U.N.”.
Nel contesto giurisprudenziale odierno, l’utilizzo dei messaggi WhatsApp, degli SMS e delle e-mail come prova nei procedimenti civili riveste un'importanza crescente, tanto da essere oggetto di attenzione anche da parte della Corte di Cassazione. Con l’ Ordinanza n. 1254 del 18 gennaio 2025 , la Suprema Corte è tornata a pronunciarsi sul valore probatorio di queste forme di comunicazione, riaffermando principi consolidati e fornendo al contempo nuovi chiarimenti in merito alla loro utilizzabilità in giudizio. La Cassazione ha ribadito in modo chiaro che i messaggi WhatsApp, così come gli SMS e le e-mail, possono costituire valida prova documentale, a condizione che ne siano garantite la provenienza e l’attendibilità. Da un punto di vista tecnico-giuridico, tali comunicazioni rientrano nella categoria dei documenti elettronici privi di firma digitale e vengono qualificate come riproduzioni informatiche e meccaniche, ai sensi dell’art. 2712 del codice civile. In virtù di tale inquadramento, esse fanno piena prova dei fatti rappresentati, salvo che la parte contro cui sono prodotte non ne contesti espressamente l’autenticità. Particolarmente rilevante è il richiamo al precedente delle Sezioni Unite (Cass. SS.UU. n. 11197/2023), con cui la Corte ha riconosciuto la legittimità dell’acquisizione di questi messaggi anche mediante semplice riproduzione fotografica – ad esempio, uno screenshot – purché sia possibile accertarne in modo attendibile la provenienza e l’autenticità. Tuttavia, il valore probatorio di tali messaggi non può considerarsi automatico. La controparte ha facoltà di disconoscerli, ma tale disconoscimento deve essere specifico, dettagliato e fondato su elementi concreti che evidenzino una difformità rispetto alla realtà dei fatti (Cass. Sez. 2, Sentenza n. 19622 del 16/07/2024; Sez. 2, Sentenza n. 11584 del 30/04/2024; Sez. 2, Ordinanza n. 30186 del 27/10/2021; Sez. 6-2, Ordinanza n. 11606 del 14/05/2018). Non sono dunque ammesse contestazioni generiche o meramente formali. Con l’ordinanza n. 1254/2025, la Cassazione non solo conferma che le comunicazioni digitali possono assumere valore di prova documentale, ma sottolinea anche che la loro validità non dipende dalla forma tradizionale, bensì dalla capacità di attestare in maniera certa, attendibile e verificabile gli impegni e i fatti oggetto di giudizio. Questa lettura si inserisce perfettamente nel processo di adeguamento del sistema probatorio alle esigenze del mondo digitale e alle nuove modalità comunicative. La possibilità di utilizzare i messaggi WhatsApp e gli SMS come prove piene in giudizio rappresenta, infatti, uno strumento prezioso per una ricostruzione più efficiente e trasparente delle relazioni giuridiche. Al tempo stesso, essa impone una gestione accurata e rigorosa dei dati digitali, affinché l’integrità, la tracciabilità e la verificabilità della prova siano sempre garantite.